 雷科技









小米汽车10月的销量,确实令人眼前一亮。
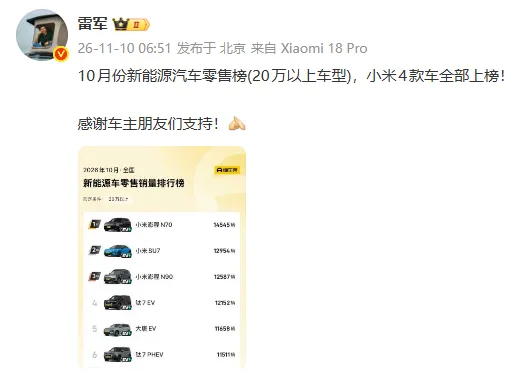
继11月1日小米官宣10月交付量为50000+辆之后,11月10日早上,雷军又发布微博称“10月份新能源汽车零售榜(20万以上车型),小米4款车全部上榜!”
(图源:微博截图)
从雷军引用的某平台数据来看,小米汽车旗下各款车型10月的零售销量和其在20万以上新能源车型榜单中的排名分别为:
小米澎程N70 14545辆,排行第一;
小米SU7 12954辆,排行第二;
小米澎程N90 12587辆,排行第三;
小米YU7 10037辆,排行第八。
但值得注意的是,这个榜单中,方程豹钛7的纯电版本与插混版本销量是单独计算的,如果把两个版本的销量累计计算,钛7在该榜单的排名将会跃升至第一,小米澎程N70、小米SU7、小米澎程N90的排名则会向后顺延一位。
另外一个重点则在于,平常一直稳居20万以上新能源汽车销量榜乃至汽车销量总榜前列的特斯拉Model Y,在10月却不见了踪影。而SU7相较于几个月前,销量也接近腰斩。
这样的变化,体现出了怎样的行业趋势?又是否意味着新能源汽车的竞争格局在悄然发生着变化?
小米发力、特斯拉失守,A0级占据销量榜前排
如果单看20万以上新能源榜单的话,那小米汽车10月份的成绩确实称得上可圈可点。但如果去掉所有的定语,直接来看总榜的话,会发现前10名已经没有了小米汽车的身影。
10月份,小米在销量总榜上排名最高的车型为小米澎程N70,位列榜单第15位,而曾经几乎一直位于总榜前十的SU7,位次更是掉到了第21位。
也就是说,小米汽车的总销量虽然提升了,但单车的销量相较于之前已经没有那么突出。
其实从今年5月开始,小米SU7的销量便开始呈现出整体下滑的态势,4月份该车型还能有26826辆的月销,10月份直接跌至不足一半,为12954辆。YU7的表现则反复横跳,近半年一直在8000—15000辆的区间内波动。
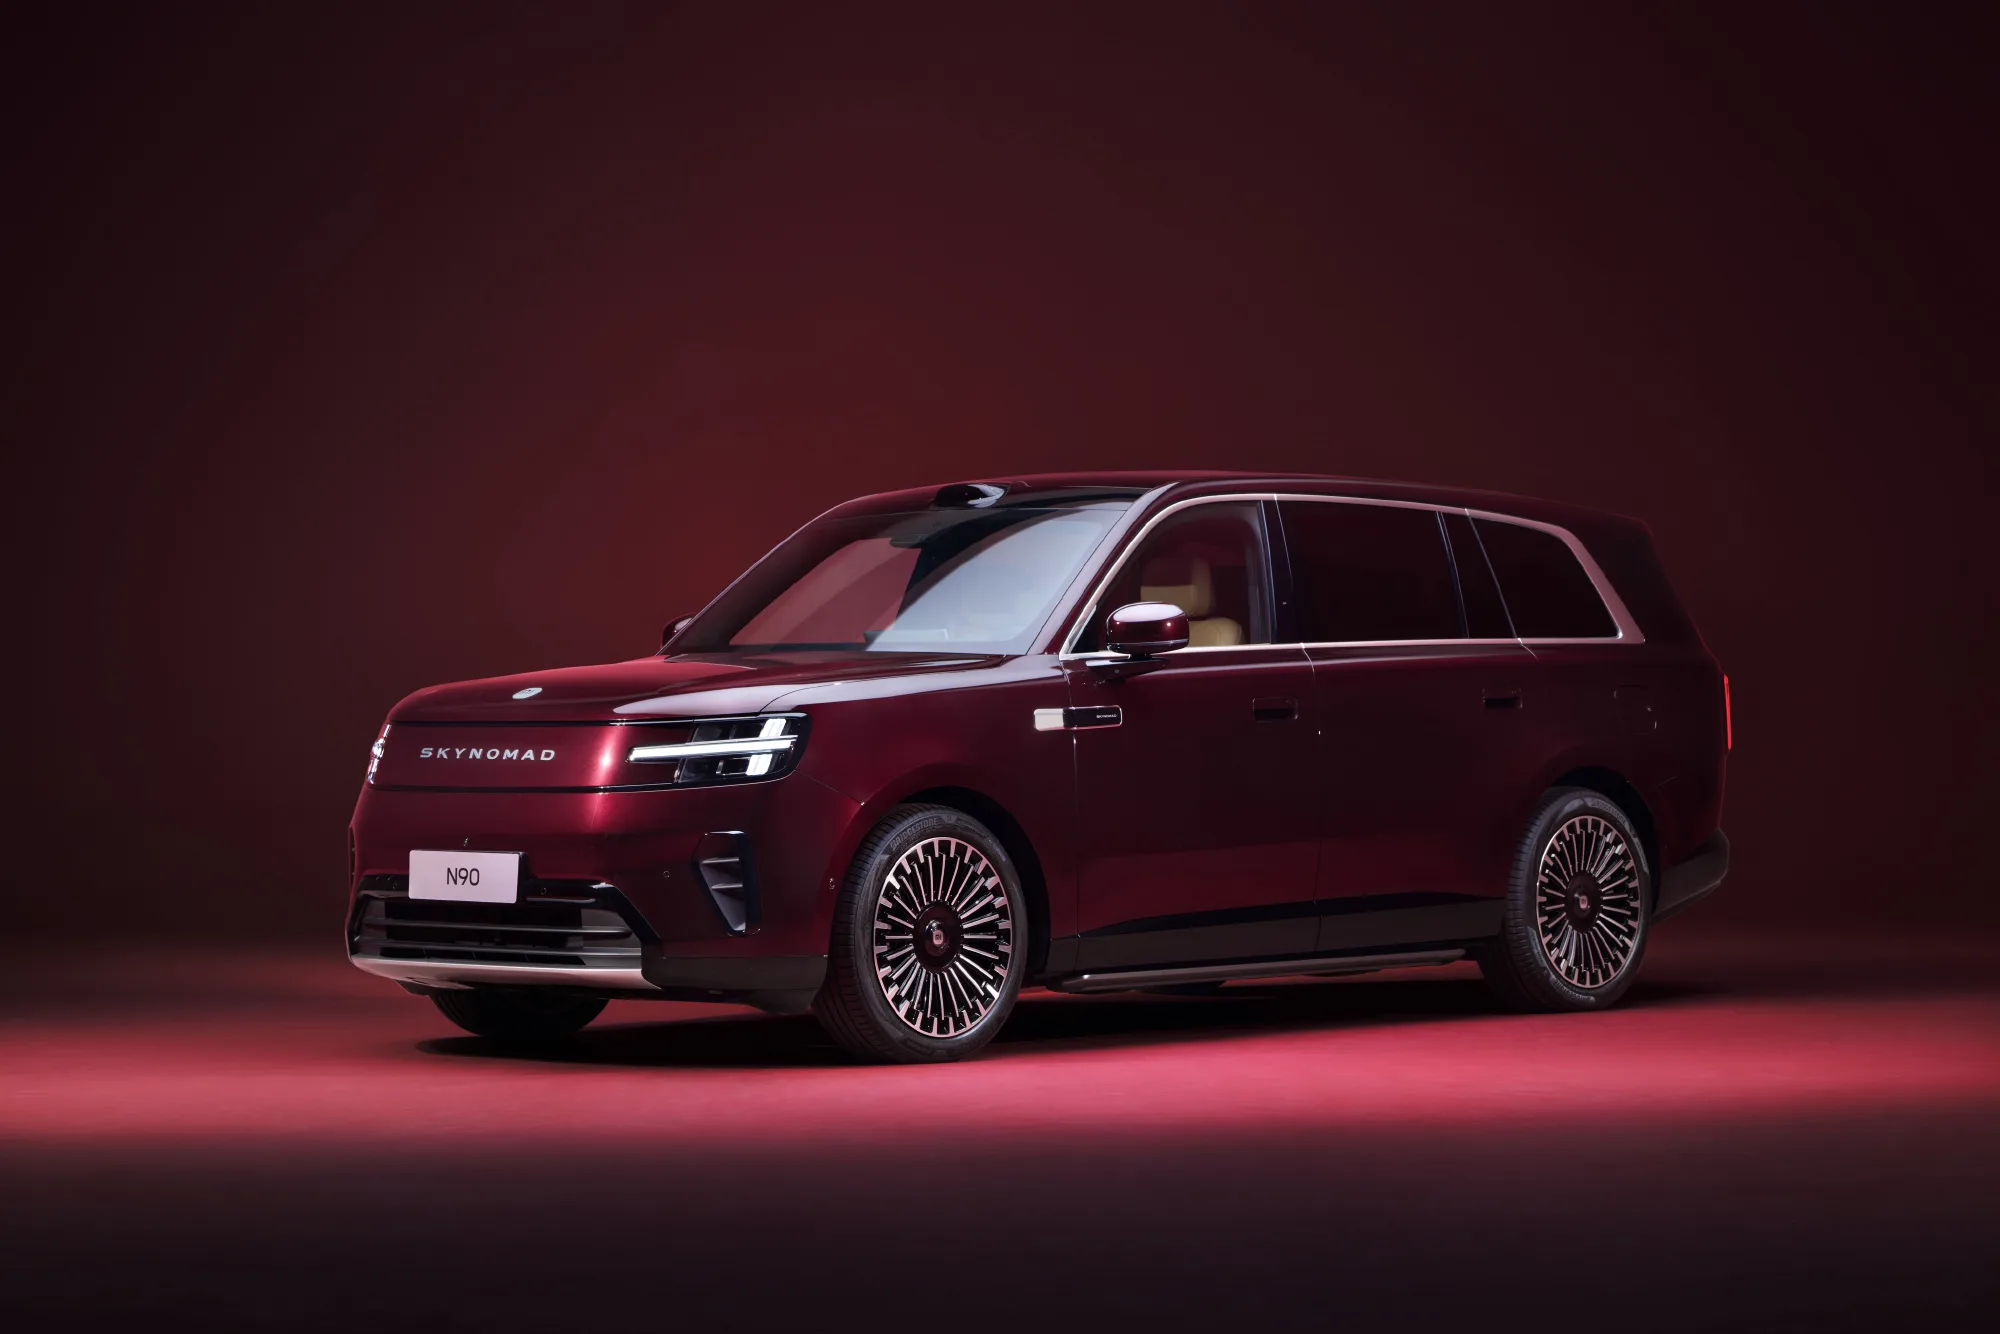
但值得注意的是,前面说小米单车销量没那么突出,是与之前的小米相比;但如果横向对比其他车企,小米在售4款车型月销均破万的表现就显得十分具有含金量了。
(图源;小米)
看到这里,相信不少朋友会好奇:10月的单车销量,连小米都挤不进前十,那到底是谁这么强?
经常关注汽车行业的朋友想必能很轻松地猜到答案,那就是A0和A00级的小车。
与9月相比,排在销量榜首的吉利星愿10月销量又创新高,达到了50190辆,突破了5万辆大关,甚至超越了小米汽车同月的总销量。位列第二和第三的元UP和零跑A10,销量分别为28514辆和27247辆。
至于A00级小车,此前受补贴退坡以及A0级车型竞争力不断提升的影响,在销量榜单上一直难觅其身影,但在10月的销量榜单中,五菱宏光MINIEV和奔腾小马则分别以24518辆和17887辆的销量位列第4、第6位。
至于两款车型销量上涨的原因,奔腾小马是新款上市,同时新增了四门版本,带动了销量提升;而五菱宏光MINIEV开启了新一轮的优惠,其中2025款车型的置换价低至3.48万元起,也带来了订单量的增长。
那么,特斯拉去哪了?
按照特斯拉的规律,每个季度初主要安排出口订单的生产,因此国内的销量会有所下滑。但10月特斯拉的国内销量相较于4月和7月都有所下滑。其中最明显的是Model Y,仅有7807辆,比起4月和7月的2万余辆有着明显下滑。不过9月Model Y国内销量50359辆,为该车型年内最高。
电车通(ID:dianchetong)猜测,特斯拉可能是在9月冲了一波中国区销量之后,将10月的重点几乎都放在了出口上。从乘联分会公开的数据也能看出,特斯拉10月出口销量为59012辆,说明特斯拉上海工厂在全球范围内的订单表现也相对稳定。
金九银十效果减弱,汽车行业要往何处去
回顾整个10月的单款车型销量和行业的总体销量,其实能够感受到整个行业的寒意。
从乘联分会发布的数据来看,10月乘用车的总销量为164.3万辆,相较于去年同期降低了27.1%。其中燃油车(含普混)销量同比下降了45%,而纯燃油车的销量更是直接腰斩,同比降低了51%。而新能源车也有13.7%的降幅。
不过环比来看,9月、10月的总销量仍略高于此前几个月,“金九银十”对销量的促进作用还在,但已经不像往年一样明显。
在电车通看来,“金九银十”的逐渐退潮也符合当下汽车行业的发展规律。
现如今,在新能源市占率持续提升、网络营销在汽车行业中的作用越来越大、汽车终端售价的透明度越来越高,以及已购车用户对车辆后续是否降价更为关心等因素的影响下,像燃油车时代那样靠限时优惠以及热门车型减少加价来促进销量提升的手段已经越来越少见了。
因此,现阶段9月、10月汽车销量的环比上涨,更多依靠中秋、国庆假期带来的购车人次提升,以及这两个月各汽车品牌密集上新对于销量的推动作用。今年10月的乘用车销量高于9月,也能够印证这一观点。
不过,“金九银十”的退潮对汽车行业来说也未尝不是一件好事。
对于车企和终端渠道而言,无需在这个时间段拼价格、冲销量,更无需把前后几个月消费者的购车需求都集中在这两个月中释放,能够在一定程度上减少资源闲置,令整个行业能够更健康地发展。
对于消费者而言,车企不在这个时间段集中促销,意味着消费者无需在购车时面对各式各样的优惠套路,也不用费心费力地防范踩坑,从而解放了消费者的时间与精力。
所以,车企们真正要去面对的,并非是9月、10月两个销量高峰的消失,而是全年销量的下滑。
现阶段,电车通也能感知到整个行业在悄然发生变化。例如不少车企已经开始降低改款频次,并减少了新车型的发布,大型自主品牌集团和新势力品牌开始积极谋划出海,不少合资品牌也加速推进本土化和新能源化的进程……
当需求侧的疲软传导到供给端,汽车行业的新一轮变革与洗牌也在悄然发生。不过这一次,车企们争的不再是上升期谁更风光,而是谁能在这场风波中“苟住”不出局。
展望11月,谁会是赢家?
相较于10月,11月的细分销量存在着不小的变数。
首先是A0和A00级小车层面:五菱宏光MINIEV的降价促销和奔腾小马的上新所带来的销量促进效应,是否会延续到11月?另外比亚迪二代海鸥在10月上市,11月是其第一个完整交付月,其销量表现又会如何?能否对星愿造成冲击?
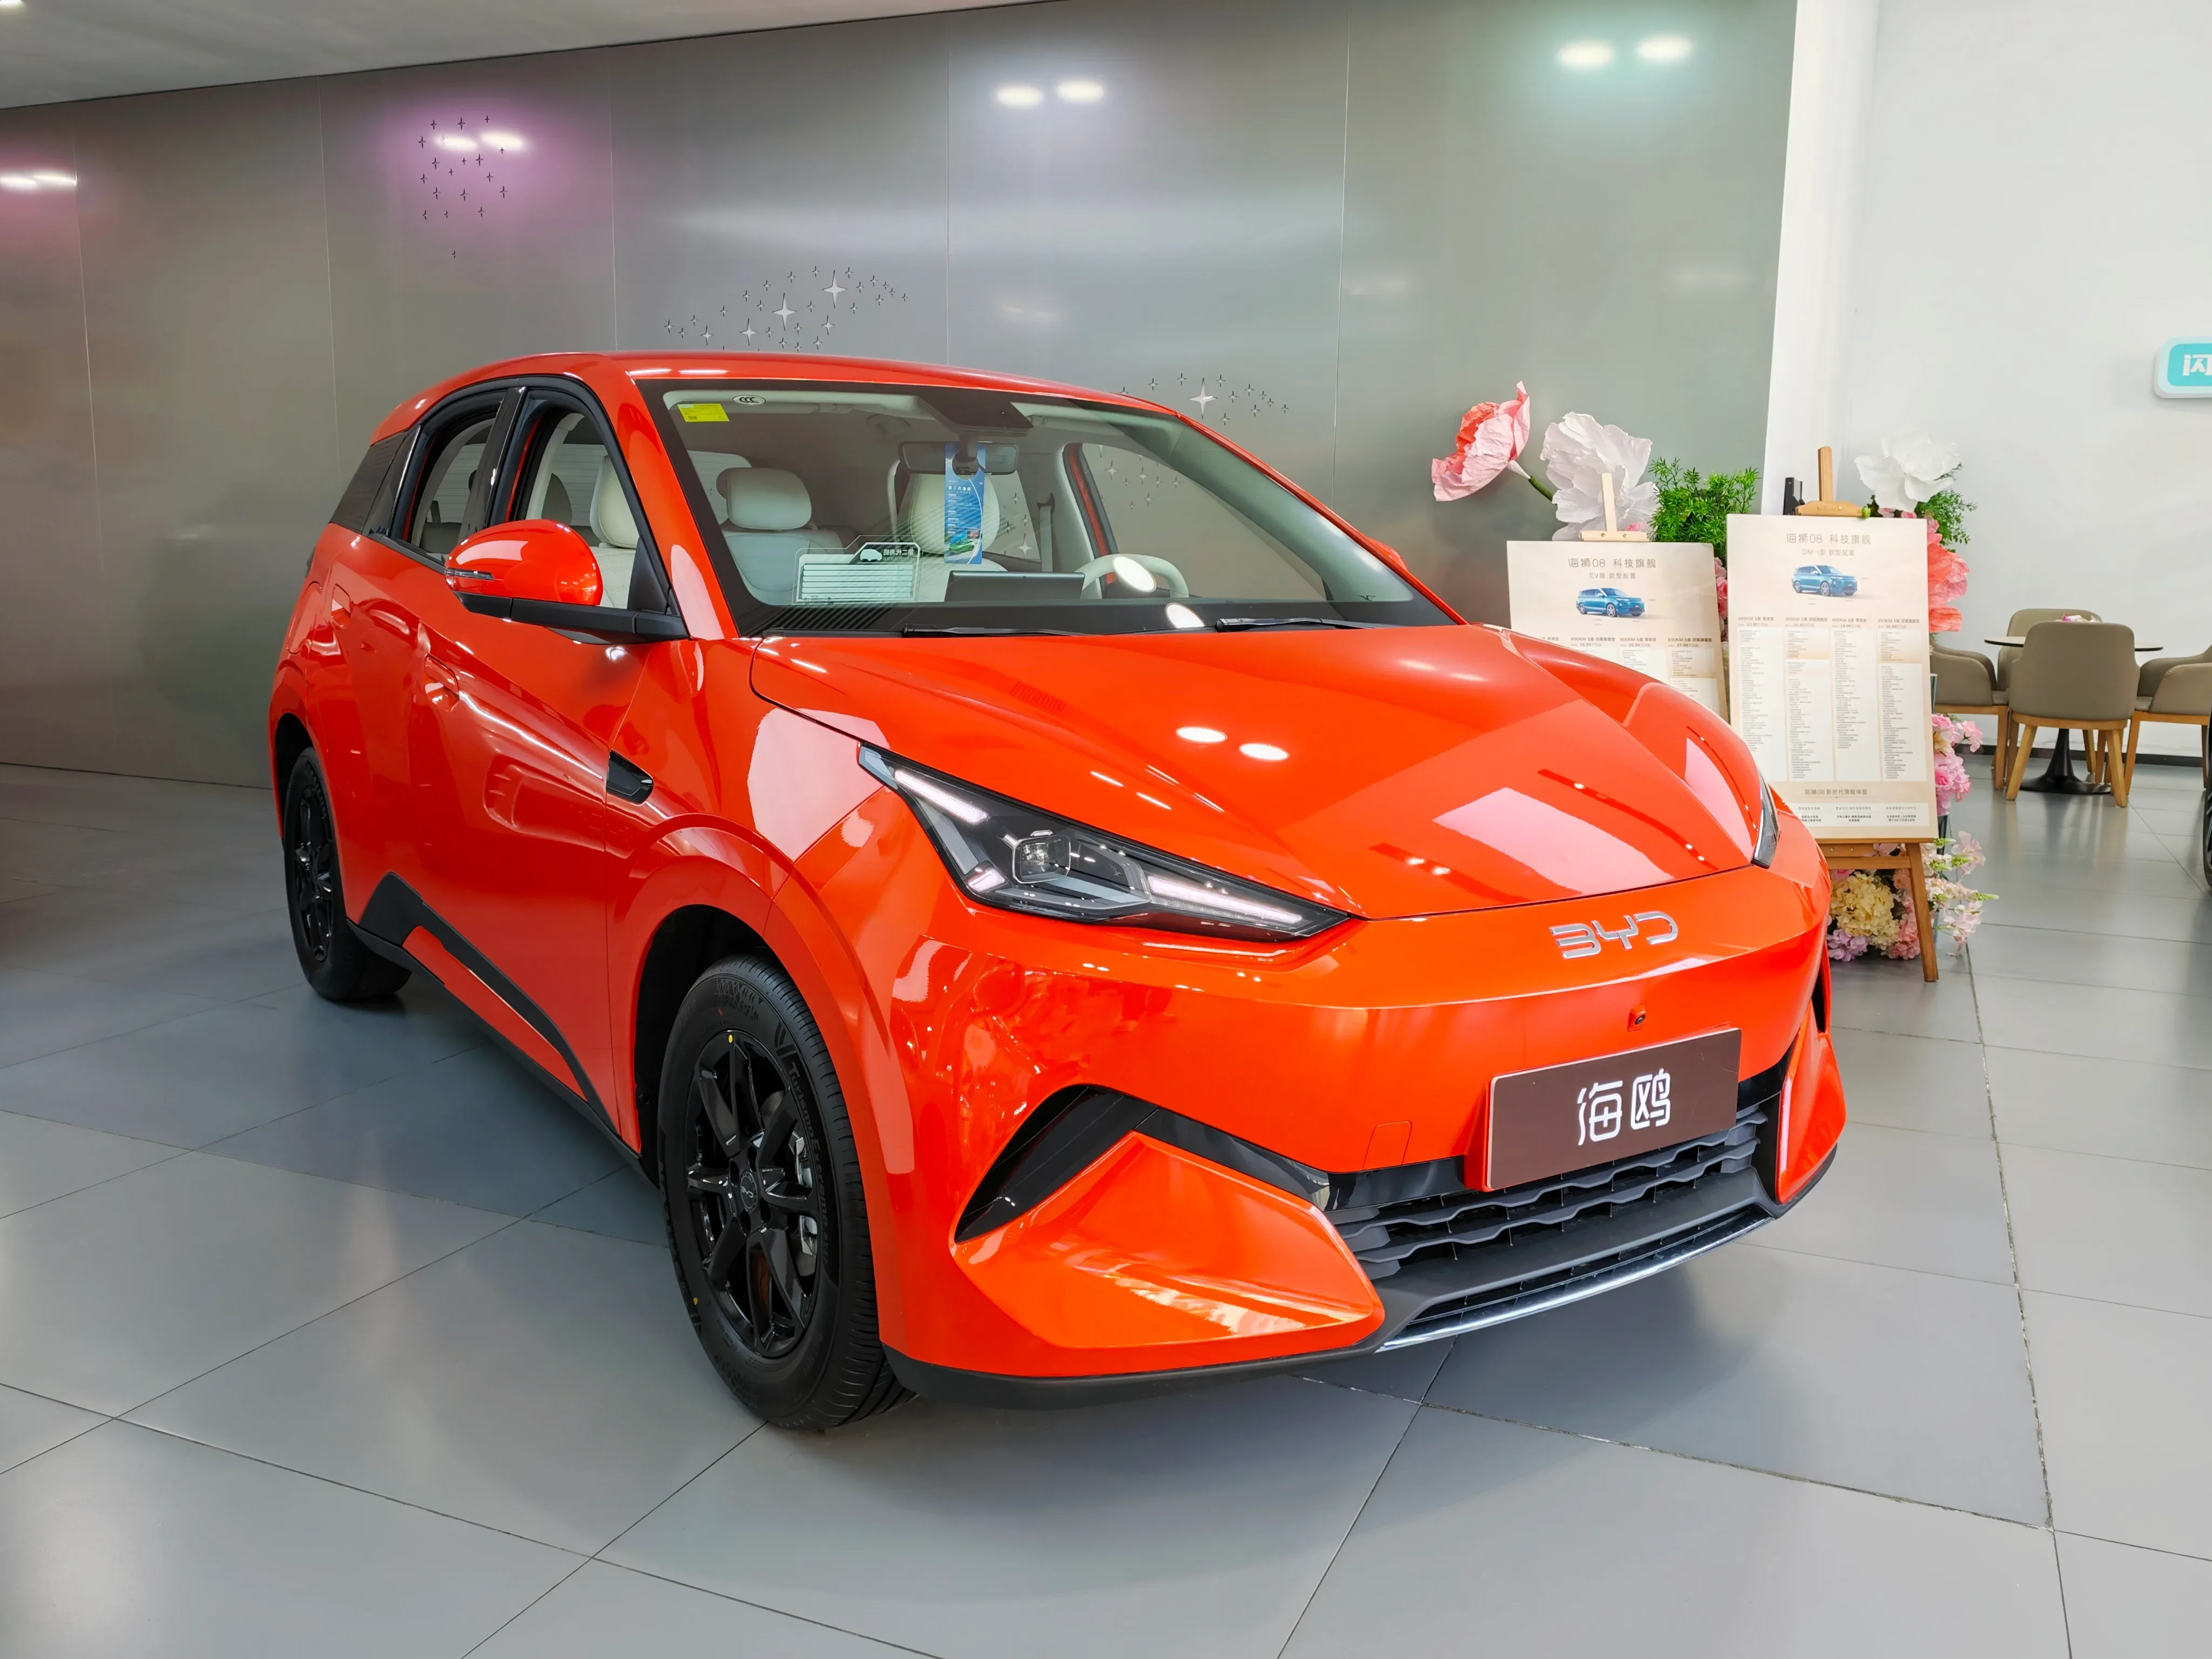
(图源:电车通摄制)
至于其他车型,小米澎程的后劲是否充足?SU7的销量是否会进一步下滑?结束季度初海外交付的特斯拉,Model Y的销量又是否会再创新高?
期待12月中旬披露的数据,届时再来看看有哪些新亮点。