 雷科技









最近,市场调研机构Counterpoint公布了今年第三季度的部分手机出货量数据。简单来说,无论全球还是国内市场,该季度手机行业的表现还是比较疲软,在存储成本的压力下,整体出货量下滑。
与此同时,手机市场内部进一步分化。过去主要几家头部品牌拿下了大部分份额,呈现相对均衡的态势。
如今,苹果、华为为代表的超级头部蚕食了其他品牌的市场份额,此消彼长的现象加剧。换言之,我们以往印象中的五六家头部品牌也分出了「三六九等」,第一、第二与第三、第四、第五之间的差距在迅速拉大。
手机出货量创新低,但华为苹果仍是赢家
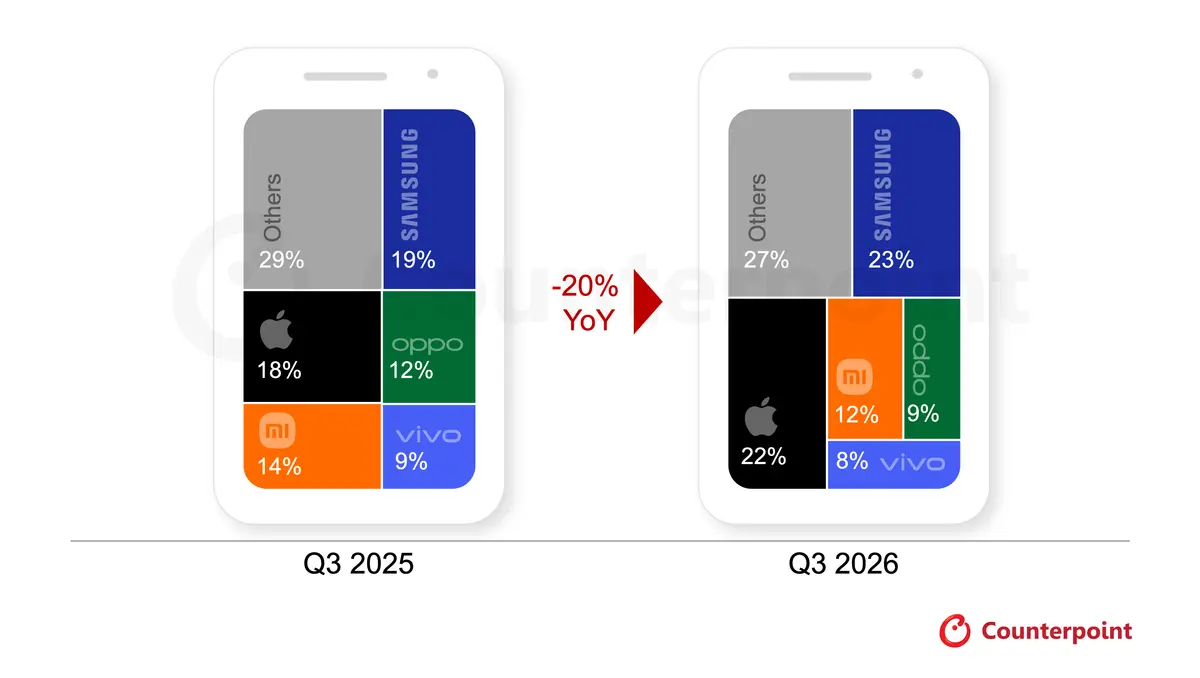
先看全球范围内的数据,Counterpoint在官网发布的稿件显示,今年第三季度,全球手机出货量同比下降了20%,是2012年以来数据最差的第三季度。Counterpoint认为,手机出货量剧烈下滑,主要原因还是内存和闪存疯狂涨价,给终端厂商带来了巨大的成本压力,而这种压力一旦传导给了消费者,他们购机的意愿自然也会急剧降低。
Q3手机出货量TOP5品牌仍然是三星、苹果、小米、OPPO和vivo,拿到的份额分别是23%、22%、12%、9%和8%。以上五家品牌拿下的市场份额合计达到了74%,相比去年Q3还增加了2个百分点。存储涨价,五大头部品牌承受的压力当然很大,而Others小品牌的生存空间更是被进一步压缩了。
对比2025年Q3的数据可以发现,五大品牌的份额变化情况也是不一样的,三星市场份额从19%增加到了23%、苹果的份额从18%增加到了22%,但小米、OPPO和vivo这三家的市场份额都减少了。
(图源:Counterpoint)
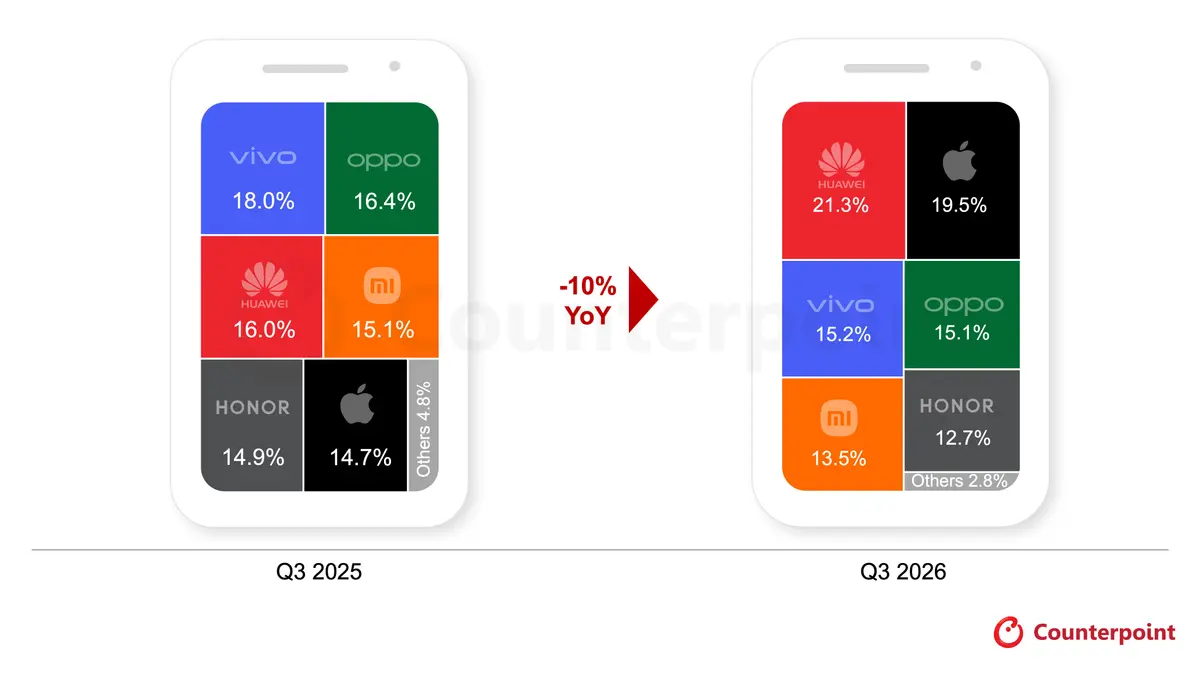
Q3国内手机市场的整体情形类似,但具体数据还是有点不一样。首先,整体出货量下滑了10%,情况当然不算好,但比全球市场还是乐观一些。国内市场的头部效应也更明显,六家品牌的份额合计达到了惊人的97.3%。
其次,Counterpoint统计了六大品牌,分别是华为、苹果、vivo、OPPO、小米和荣耀,市场份额分别是21.3%、19.5%、15.2%、15.1%、13.5%、12.7%。从这项数据来看,国内市场头部品牌二次分化的情况和全球市场很类似,只是两家「超级头部」品牌变成了华为和苹果,它们拿下的市场份额超过了40%。
对比去年Q3,华为、苹果的国内份额都有较大幅度的增长,而另外四家品牌份额都下滑了。而且,去年Q3,六大品牌拿到的份额差距不大,算是「平分」了国内市场。但今年Q3,手机行业的格局已经变成了华为、苹果吃肉,其他四家喝汤。
(图源:Counterpoint)
总的来说,存储涨价对手机行业形成的冲击是巨大的,大部分品牌市场份额下滑,但华为、苹果这些超级品牌,仍然较为成功地消耗了这部分压力,甚至在出货量和市场份额上实现了逆势增长。
头部品牌齐聚高端市场,旗舰竞争更惨烈
正如我们在之前的文章中说过的,存储涨价,影响最大的是中低端手机,它们利润更低、目标用户对价格更敏感。因此,手机厂商们不约而同地把重点放到了利润空间更大的高端产品上。
只是,存储涨价的情形愈演愈烈,甚至到了报价一个月变几次的地步。而且,新一代旗舰芯片也在涨价。这样一来,旗舰机的成本也大幅增长,存储在物料成本中的占比也变得史无前例的高。
这对旗舰新机的影响是灾难性的,导致厂商们不得不调整了产品策略。
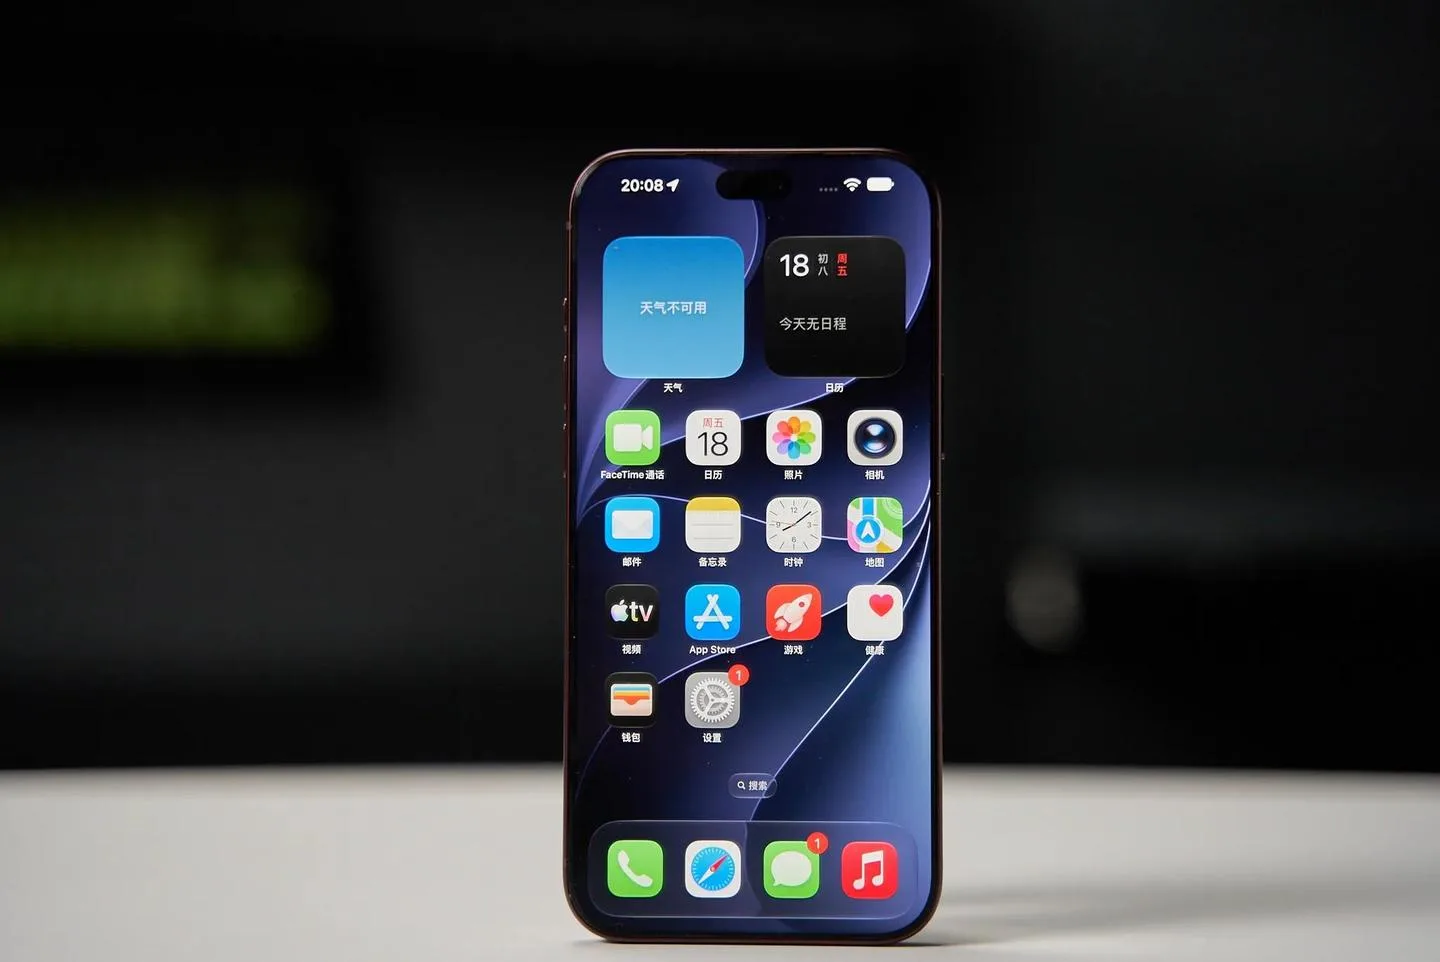
首先,最简单粗暴的手段就是涨价。今年几乎所有旗舰新机都涨价了,iPhone 18 Pro起售价上浮了1000元,1TB这种大容量版本涨幅更是达到了2500元。安卓品牌这边,OPPO Find X10标准版起售价比Find X9标准版上市价高了1100元,vivo X500起售价比X300也贵了1100元,小米17 Pro起售价则比上代贵了1000元。
当然,为了尽可能降低涨价给用户带来的「痛感」,旗舰起售价的涨幅都控制在了千元左右,其实512GB、1TB等大容量版本涨价幅度都要夸张得多,这很大程度上影响了大容量版用户的换机意愿。
(图源:雷科技)
其次,就是调整旗舰新机中杯、大杯和超大杯的发布节奏和产品组合。可以发现,今年秋季发布的旗舰新机基本都有这方面的变化,苹果、小米直接延后了数字标准版的发布,暂时只推出了Pro款。这么做主要是为了把有限的存储等资源优先供给利润更高的机型,最近苹果甚至还打算削减iPhone 18 Pro的订单优先生产iPhone Duo,无非就是因为折叠屏利润更高。
还有厂商的做法是在旗舰新机的系列中塞进「小杯」等新机型,以OPPO Find X10系列来说,多了一个X10E机型,用的芯片是更低阶的天玑9500s。加小杯的操作,一方面是为了降低整个旗舰系列的起售价,弱化涨价这件事的冲击力;另一方面,这些小杯都用旧款芯片,成本方面更加可控。
存储涨价潮之前,除了苹果以外,大部分品牌走量的机型都以中低端机为主。但现在,存储压力导致大家都得在高端旗舰市场上贴身肉搏,存量更少、竞争更惨烈。
苹果、华为现在仍然能够脱颖而出,扩大市场优势,和它们的自身实力有很大关系。它们是手机行业中为数不多的可以自己掌控自研芯片、系统生态的品牌,有更强的消化存储涨价压力的能力。同时,它们长期深耕高端市场,也拥有更强的用户粘性和产品优势。
根据长期关注手机单机销量的数码博主@RD观测披露的数据,截至10月11日,iPhone 18 Pro系列的国内出货量已经超过了408万台,距离正式发售还不到一个月。刚发售一周时,iPhone 18 Pro系列的销量接近130万台,比去年同时间段的iPhone 17 Pro系列多了15%。
相对而言,华为的旗舰机型更多更分散,但单系列的表现同样强劲。截至10月11日,华为Pura 90系列累积销量超过了163万台、Mate 90系列超过了43万台,9月发布的华为Pura X View现在卖出了55万多台。
持续成功打造出热销的旗舰爆款,是超级头部收割市场的关键。
双十一大促,能救市吗?
通常情况下,每年双十一都是手机促销的关键节点,很多消费者都会在这个时候买新手机。但坦率说,今年双十一,各家厂商活动的打折力度,没有那么大了。一方面,秋季新机才刚发布,基本没有降价的空间。另一方面,存储涨价情况还没有缓解,部分机型之前已经涨过一波价了,成本压力下很难有大力度的打折活动。
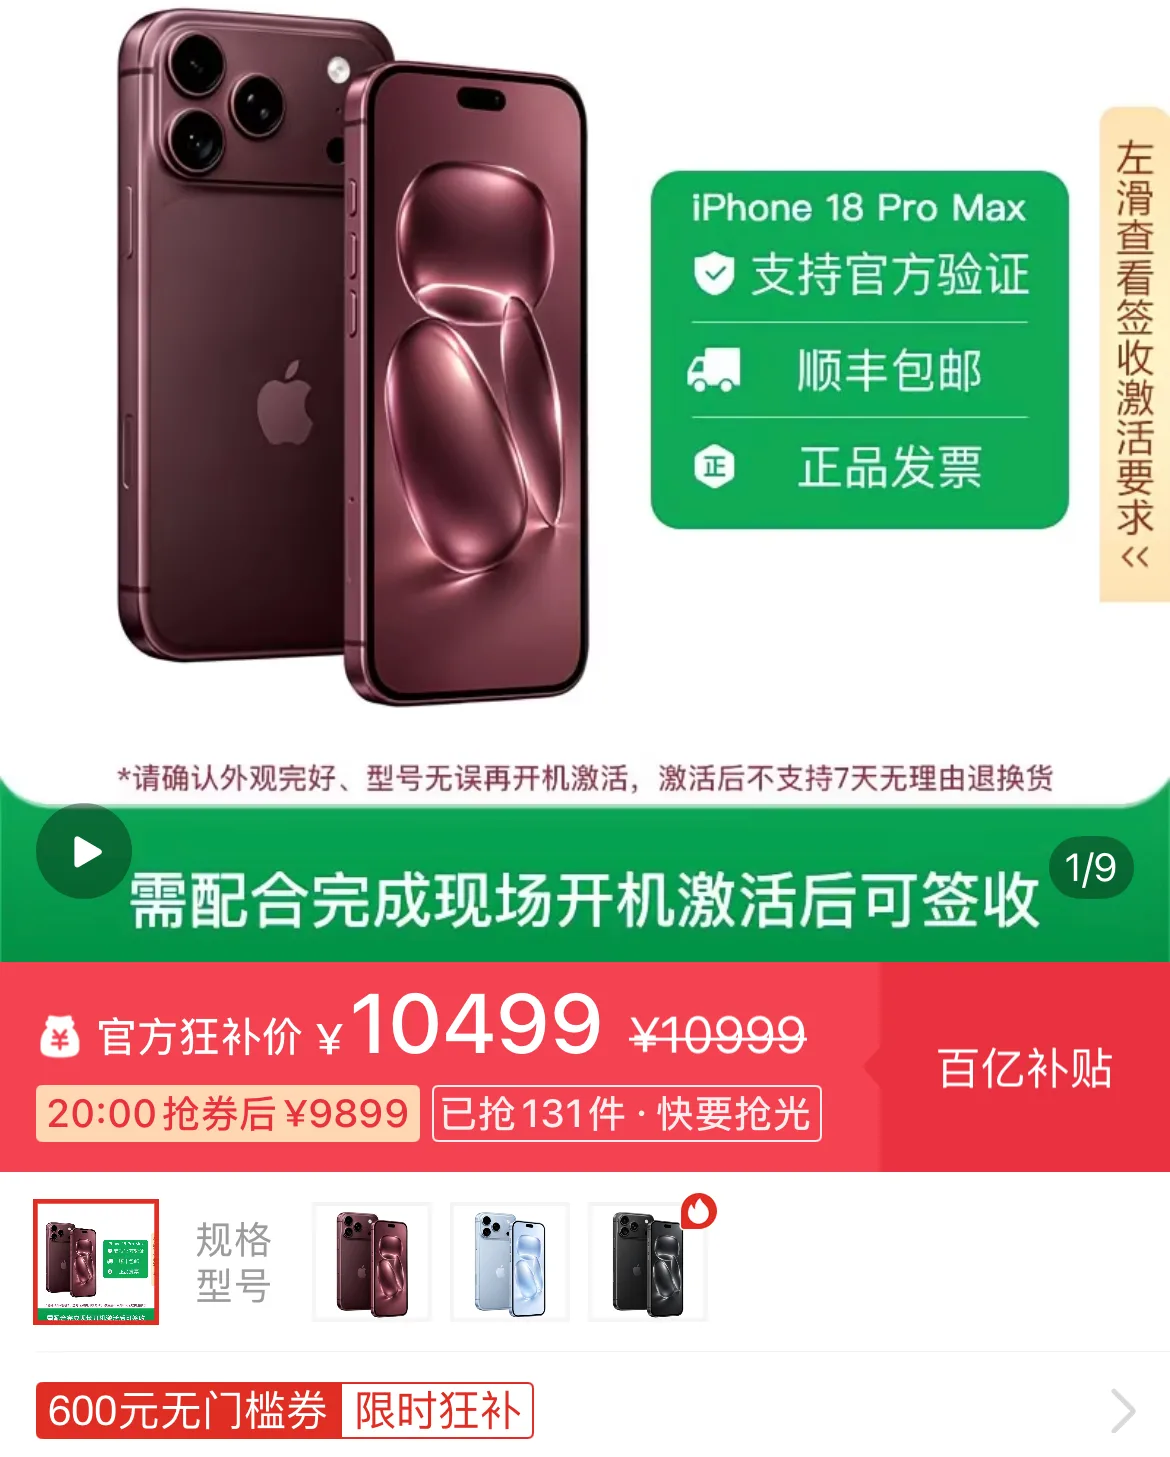
目前来看,双十一手机相关的促销活动,主要有这么几种。首先是平台方的补贴,类似于百亿补贴,电商平台今年双十一仍然会释放一部分可以用于手机产品的优惠券。比如拼多多平台上,iPhone 18 Pro Max 256GB版券后价9899元,比官方价便宜了1100元。如果你打算买旗舰新机的话,可以关注下这类优惠。
(图源:电商平台)
然后就是有部分老款机型在降价清仓,比如小米15标准版,价格只要2000元出头,虽然性能比不上当下的最新款旗舰机,但不逊色于动辄三四千元的中端新机。OPPO、vivo、荣耀等,也都有类似的机型。不过这类手机要注意销售渠道和售后,尽量从自营或官方店入手。
对于手机厂商而言,手机市场整体低迷,很难通过一场阶段性的大促来拯救出货量。过去,双十一是各家厂商冲销量、清库存的回血节点,但现在芯片、存储等核心零部件成本居高不下,厂商们很难再像往年那样用大促来换市场份额。
就整个手机行业来说,由存储涨价引发的连锁反应,也在加速行业洗牌。过去几年里,几家头部品牌还能在各自的舒适区里维持相对均衡的态势。
而如今大盘持续萎缩,品牌之间的竞争更激烈,并且出现了分化,手机行业从多强并立转向少数超级头部通吃的局面。至于这个局面什么时候会发生变化,就得看这波存储涨价潮什么时候停下来了。