 雷科技









1918年,上海的《申报》刊出一则汽车保险广告,标题简单明了四个大字:“汽车保险”。
广告内容为:“绅商富室备有汽车者,一经碰撞,火灾其意外损失向何处赔偿耶?本公司章程有汽车保险一项,一经投保后,关于该车行驶时碰撞损坏、伤人及遇有火灾等其损失立即赔偿。
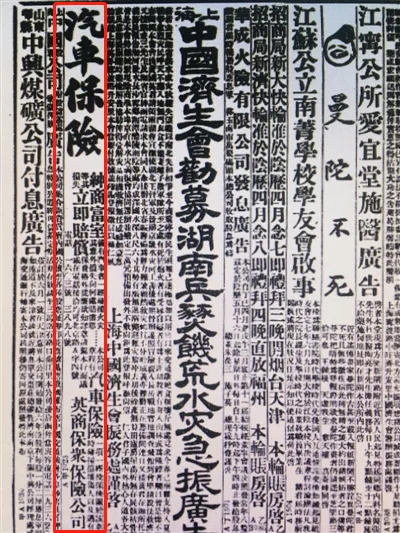
图源:上海《申报》
这是我国有考证的第一个保险广告,今天我们觉得开车买保险天经地义,但一百年前,它也是个没人见过的新东西。
一百年后,具身智能行业问出了同样的问题:“有机器人者,其意外损失向何处赔偿耶?”答案跟100年前一样:保险。
2026年2月,一台正在干活的具身智能机器人突然倾覆,机身摄像头和几组精密传感器直接摔变形,设备所属的租赁平台直接给人保财险打了个电话,一个月后,5976.87元理赔款到账。
这是中国具身智能行业的第一笔保险理赔,2025年下半年开始,人保、太保、平安三家头部财险公司齐刷刷推出了机器人专属产品。到保险这一步,具身智能距离进入寻常百姓家,就差临门一脚。
赛博“翻车”实录:机器人闯过哪些祸?
我们先来看看过去两年,机器人都是怎么闯祸的。
2026年3月,山东临沂一家商场,4台人形机器人在台上表演武术。工作人员拉了警戒线,也反复提醒别靠近,但总有好奇的家长把孩子往前推,一个小男孩翻过警戒线,伸手去摸机器人,正好赶上其中一台做连贯踢腿动作,机械腿结结实实碰到了孩子。
相关公司第一时间送孩子去医院检查,最后全额承担了医药费和营养费。
两个月后,武汉一所学校,两台机器人去做活动表演。筹备阶段,工作人员手滑误触了操作屏,机器人直接进入了阻尼模式,起身瞬间重心没稳住,机身摄像头当场摔裂。这次属于操作失误,维修费当然也是具身智能公司自己承担。
再往前,2025年12月,杭州一家餐饮店开业,请了机器人撑场面,现场铺了厚厚的红毯,机器人走上去重心偏移,一头栽倒,砸坏了店门口的饮料机,主办方说是操作不规范,租赁方说我提前告诉过你地面要平整,最后只能各回各家,损失各担一半。
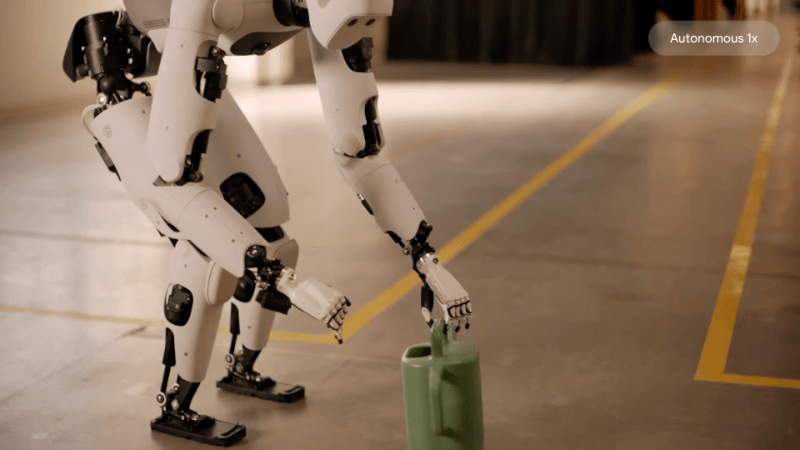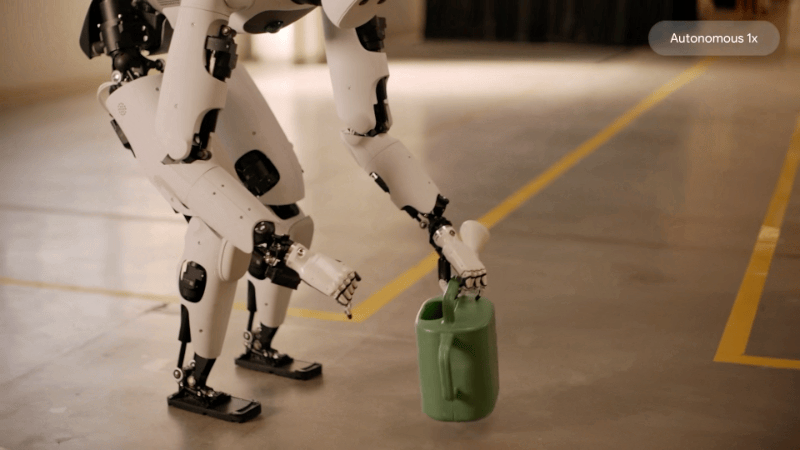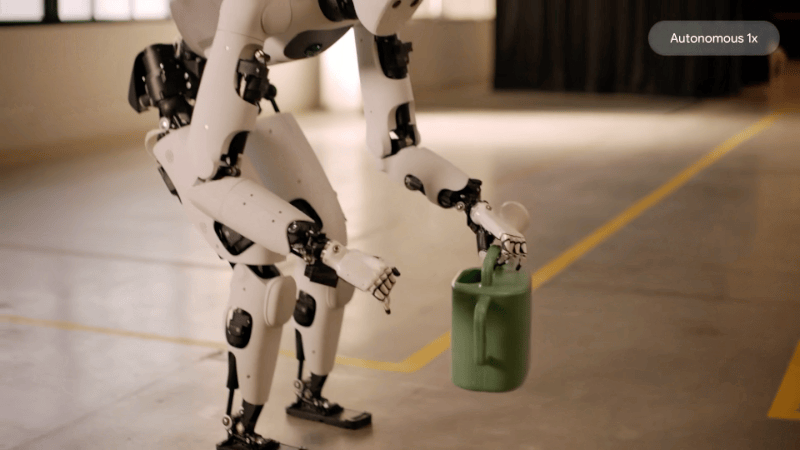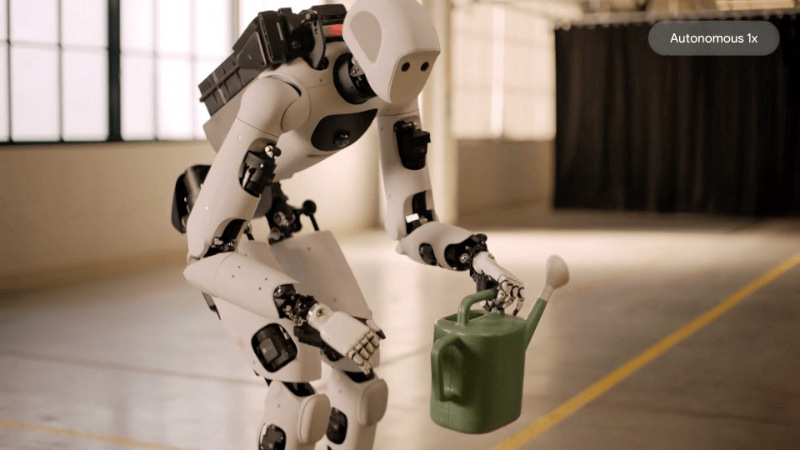
图源:Google Deepmind
还有更扯的,湖南的租赁商在2025年10月租出去一台机器人,客户要求“裸租”,就是只租机器、不带操作员。还回来以后,机械臂关节有点卡顿,租赁商按返厂维修价从押金里扣了一笔,客户不乐意了,说这机器租之前就有毛病,把他告上法庭,租赁商手里证据不全,打官司耗时耗力,最后押金全额退了回去。
这些案例有个共同点,甲乙双方都没有清晰的责任判定,操作失误的租赁商自认倒霉,场地问题双方私了,设备本身老化的押金就是唯一的裁判。
这不是中国独有的尴尬,2025年1月,澳大利亚昆士兰,一台工业机械臂在维护后重新启动,当场把一名工人撞倒在地,三根肋骨骨折。调查发现,厂里根本没有设备隔离程序,工人进入作业区前机械臂没有被切到安全状态,最后公司被罚了12.5万澳元。
未来类似的事件只会更多,企查查的数据显示,截至2026年4月,中国有15.3万家机器人租赁相关企业,光2025年就新注册了3.82万家,一年涨了55.7%。
行业生长飞快,但出事了,基本就只能靠脸皮厚和运气了。好在,在机器人经历了多次事故之后,保险公司从中嗅到了商机。
保险公司入场:三张保单,三种打法
目前人保、太保、平安三家头部财险公司都推出了机器人专属产品,但如果仔细看的话,三家的打法有些许不同。
其中人保采用的是“双轨制”,跟汽车保险一样,一张“机”损险,保机器人自己摔了、碰了、短路烧了,还有一张第三者险,保它撞坏了商场玻璃、砸了摊位设备,甚至伤了围观群众。
据中新经纬报道,长三角某租赁平台的首批470多台机器人都在人保投保,若因碰撞或传动装置断裂导致毁损,每台最高可获得近40万元的维修费用赔偿。
而且,人保北京分公司还把保险做到了研发端,也就是说,机器人还在概念验证和中试阶段,失败造成的费用损失也能保。
图源:小鹏官网
太保产险的“机智保”是全国第一个人形机器人专属产品,它是按天、按周、按月投保,完全契合机器人租赁的生意模式:租舞台一天就买一天的保险,不用掏一整年的钱,其实跟现在的租车差不多。
目前,“机智宝”已经实现从整机厂到租赁商再到终端用户,一张保单打通。
平安则是“保险+租赁”捆绑的模式,2026年1月,平安联合上海电气融资租赁做了全国第一张保单,保费直接加进租金里,企业不用一次性掏一大笔钱。
值得一提的是,平安的保障范围也是最宽的,除了常规损坏,保三者责任、保产品质量、甚至还保信息泄露,保额最高500万。
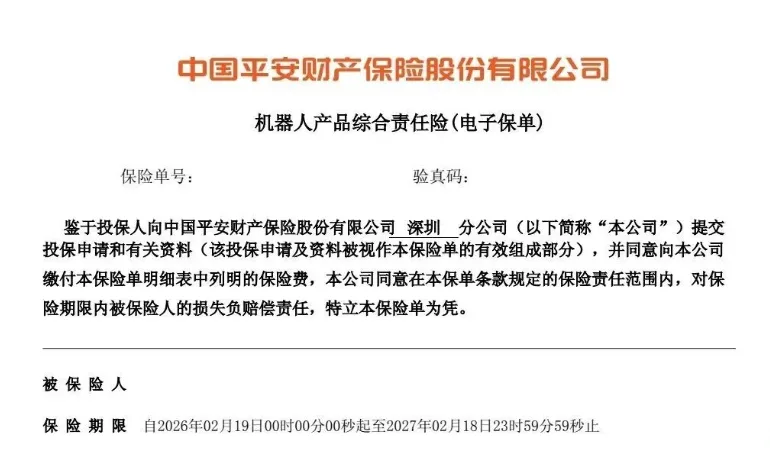
图源:平安保险
不过,要说最早的做机器人保险,其实不是以上三家,中再产险早在2022年就做了国内第一单移动机器人保险,2026年干脆把人形机器人、四足机器人、工业机械臂全纳了进来。
其他小保险就不一一赘述了,总之跟海外比,中国这一轮布局速度堪称快速且高效。目前海外的大多数保险公司,其实还没有现成的人形机器人产品责任险,他们大多是一个项目做一个定制方案,分工明确,比如,美国FDA保险主要管手术机器人、OSHA主要管工厂协作机器人,而且必须拿到机器人的实时遥测数据、数字孪生安全评估报告才敢承保。
国内这边则是监管鼓励,险企产品先行,再跟厂商深度合作,在快鱼吃慢鱼的时代,采用这种“先发展,再治理”的模式,确实是最优解。
但这条路并不是毫无风险,保险这门生意,天生喜欢 “稳定”。
车险几十年,出险概率一清二楚,就算车型年年改款,发动机、底盘、刹车这些核心件的变化是渐进的,去年的数据,今年兴许还能用。
可机器人不一样,因为今年保的那台机器人,明年可能已经改头换面了。
技术路线不定,模型月月更新,保费怎么算?
先不说OTA,光是技术路线,行业内部都还没吵出个结果,现在主流的几条路线,端到端的VLA、世界模型、类脑架构,对保险行业来说就是三种东西。
举个例子,你拿VLA机器人的出险数据,去给一台世界模型机器人定价,跟拿小轿车的事故率去给重卡定价差不多,根本不是一回事。
而且,就算最终路线确定了,比如大家都用世界模型,机器人还会不停变化。
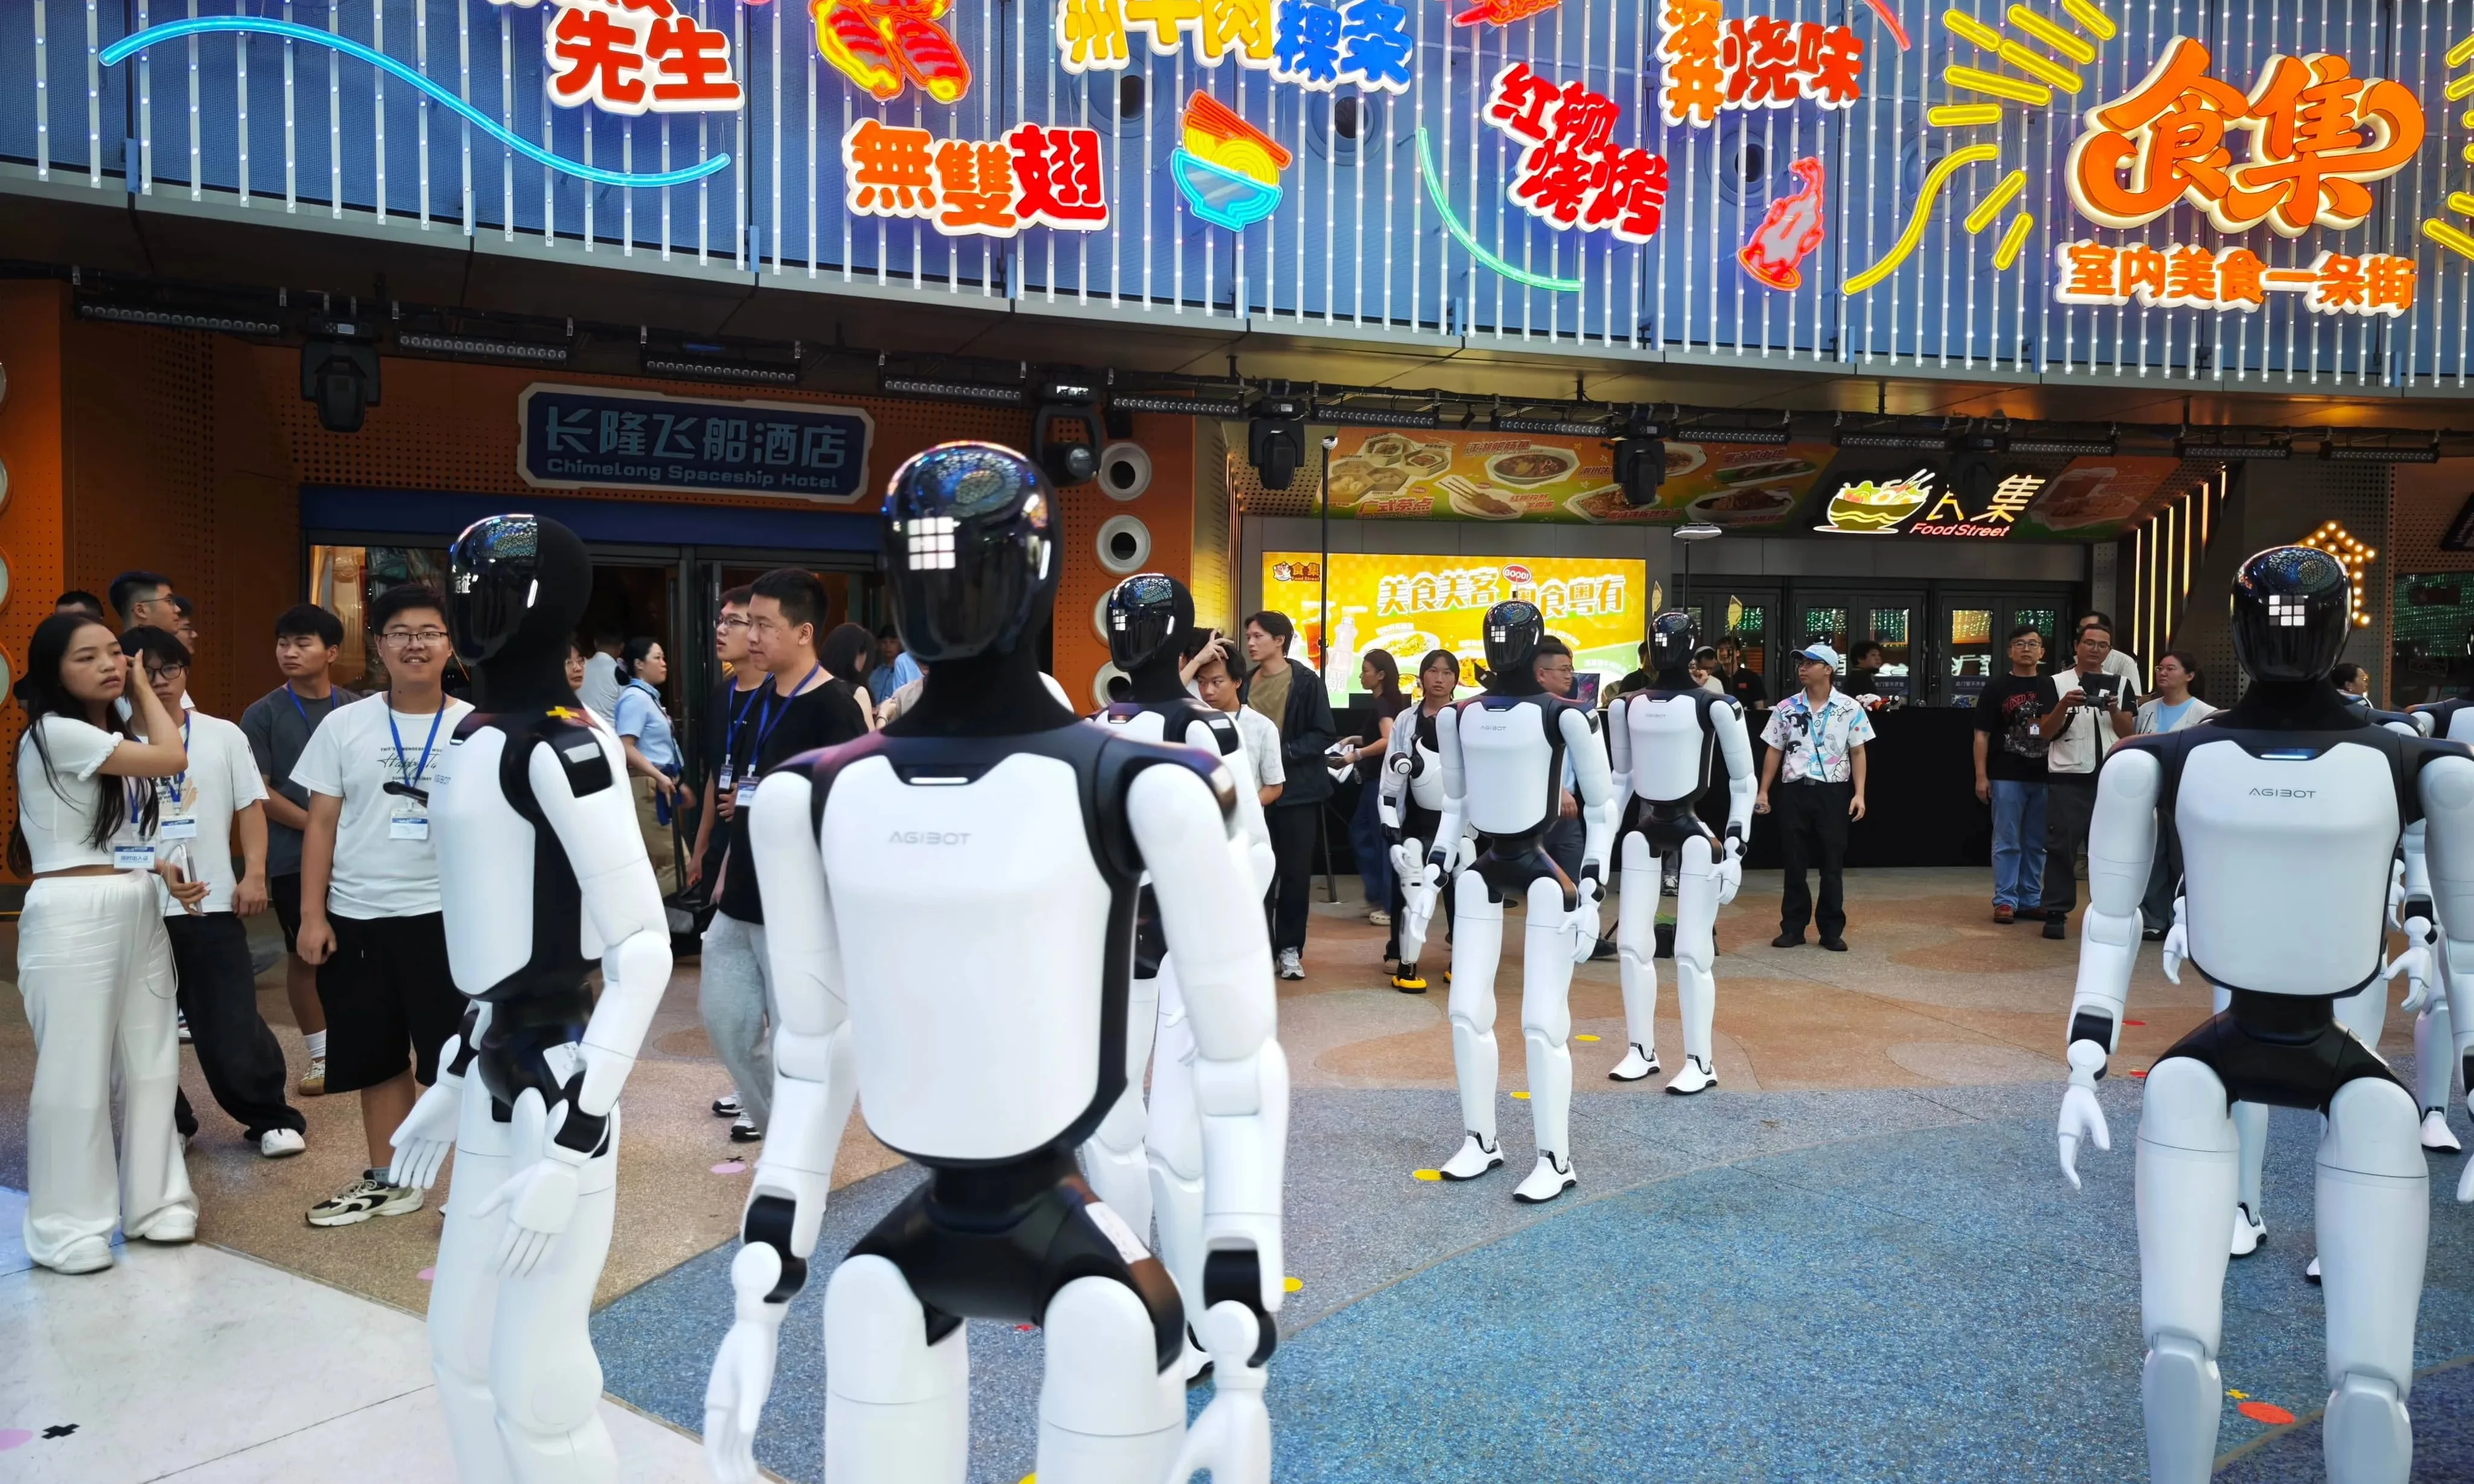
图源:雷科技摄制
与之相比,汽车是个相对静态的产品,你买一台车,今天什么样,开三年还是什么样,即便是OTA,也大多是在座舱跟车机方面,更偏向于辅助。机器人不是,模型的每次升级,可能都会影响到决策逻辑,今天它看到障碍物会急停,下个月更新完,它可能选择绕过去,这在保险史上,从来没遇到过。
一份三个月前的事故数据定价,其实跟拿着去年的天气预报预测明天差不多,因为明天是怎么样的,没有人能打包票。
为了解决这个问题,有些保险也采用了将机器人各部位分开定价的方式,比如人保财险就是把一台机器人拆成大脑、小脑、身体三层,分别进行打分,大脑是算法决策,小脑是运动控制,身体是硬件关节,然后跟厂商深度合作,把运行日志、故障记录接进来,动态调整费率。
大脑升级快,费率就会高一些,身体不会改变,费率自然就少一些。
这已经是传统保险公司能想到的最灵活的办法了,虽说能解决目前机器人一天一变的难题,但依旧解决不了根本问题,只要机器人还在快速升级,只要技术路线还在变化,给它定个准保费这件事就永远无法实现。
对此,对外经济贸易大学保险学院教授王国军在面对媒体采访时表示:人形机器人保险的核心矛盾,是高风险、快更新、缺数据,撞上了保险这门生意天生需要的大数、稳定、可量化。
大概意思是,保险公司靠历史数据算概率,在汽车保险上,过去N台车撞了多少回,才能算出今年该收多少保费。可人形机器人商业化才刚起步,历史赔付样本几乎是一张白纸,算法每个月都在更新,硬件半年换一代,去年攒的数据今年可能就不好使了。
别说保险公司了,就连智元合伙人王闯在接受雷科技的采访时,都感叹机器人行业三个月完全翻天覆地。
当然,这里只是告诉大家目前还存在这个问题,并不是说现在的机器人保险毫无意义,事实上,它最重要的地方并不是保费的高低,而是将机器人如何纳入保险体系这个流程完整走了一遍,比如如何现场勘验、损失核算、赔款到账等等,这些都是早晚会经历的事情,越快设定标准越好。
保险这门生意的本质,是给不确定性标价,机器人这个物种带来的新风险,最终能不能被统一成一个可交易的价格,决定了它能不能真正变成日常工具,我希望这一天能快点到来。