 雷科技









近期港股市场,联想集团的股价走势格外惹眼。
9月18日,联想盘中一度冲到36.76港元,直接刷新历史新高。
要知道,前两个交易日它的走势就已经够猛了。9月16日涨8.33%,9月17日再涨1.54%到34.32港元,放在今年港股科技板块里也算相当能打。
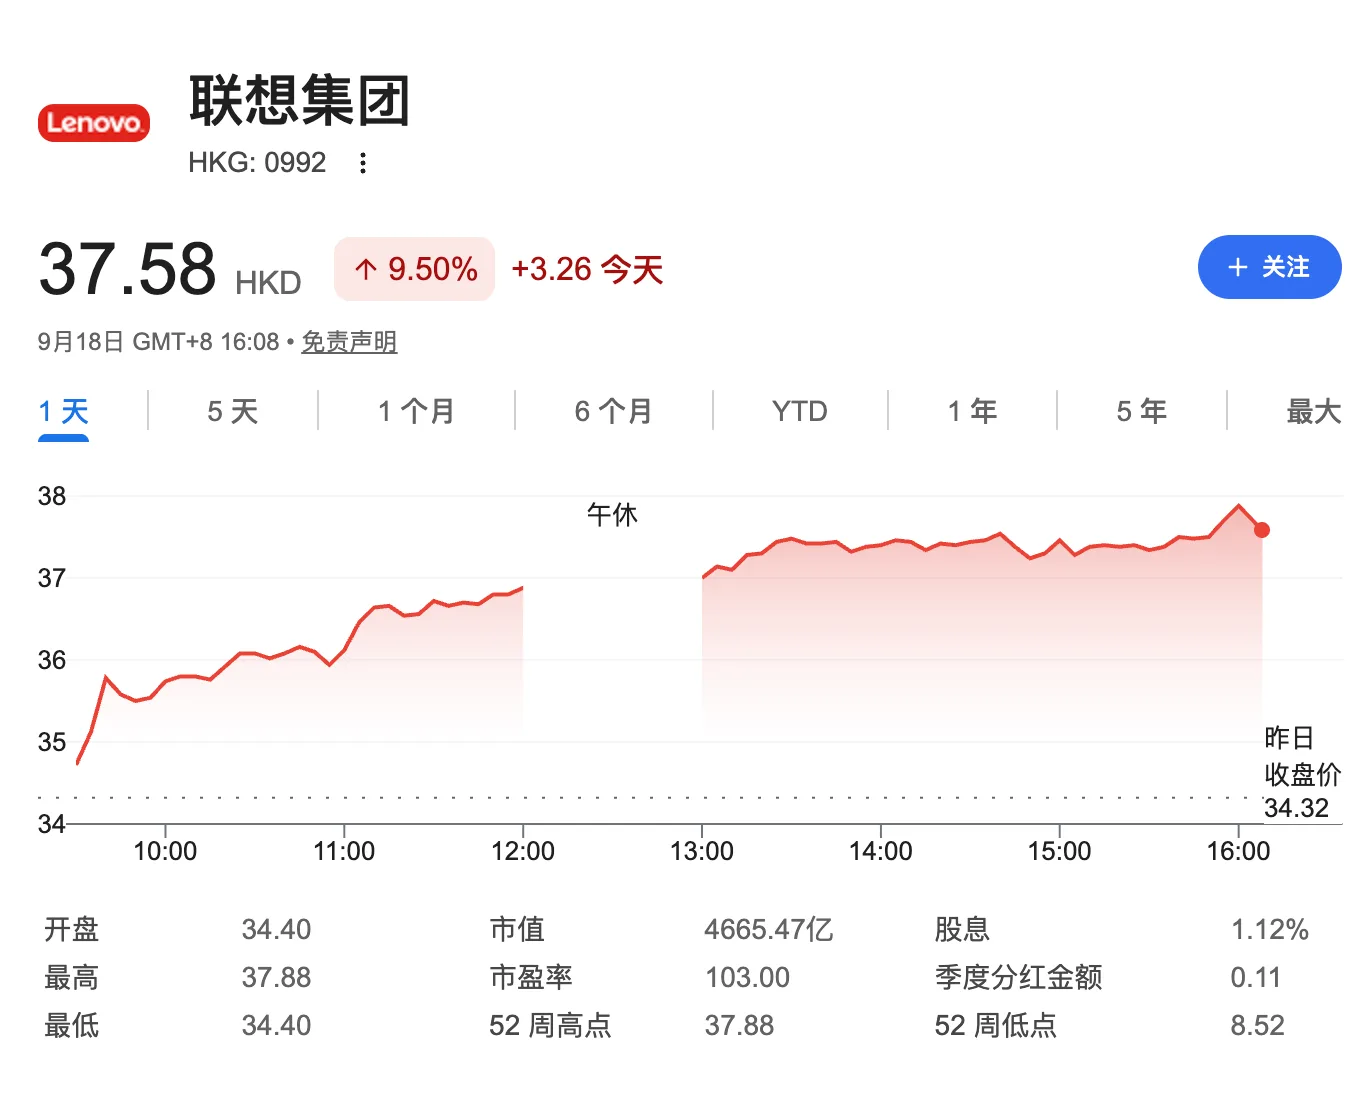
图源:Google
我还注意到,除了股价本身,还有一个关键信号藏在摩根士丹利的报告里。
摩根士丹利9月17日发报告,预计联想ISG(基础设施方案集团)收入增速会进一步加快,维持其股票增持评级,给出46港元的目标价。
大摩给出的理由很直接,联想将吃到通用服务器和AI服务器领域强劲需求带来的红利,ISG收入增速还要继续加快。ISG是联想的方案服务业务集团,说白了就是搞服务器、存储这些企业级AI基础设施的。
以前大家提到联想,第一反应是卖电脑的。但现在,机构关注的点已经明显变了。对于一家传统PC大厂来说,AI服务器业务正在成为重新定义估值逻辑的关键变量。
根据大摩研报数据显示,云客户已经占到联想服务器业务大约70%的收入,其中就包含 neocloud这类新云客户,企业以及中小客户占剩余30%。
这个neocloud,雷科技(ID:leitech)必须给大家说道说道。
它不像亚马逊、微软那种传统公有云巨头,而是最近两年冒出来的新一代云服务商,专门给AI训练、推理提供算力,需求猛、上量快。
图源:百度
大摩把这类新云客户纳入联想服务器增长主线,可以说明联想服务器增长的核心驱动力,来自云厂商的采购需求。
机构预测,联想FY2026/27第二财季服务器的同比收入增速还会继续抬升,利润率预计环比保持稳定。如果AI需求增长进一步超过预期,收入端可能更强。
也就是说,只要AI算力需求不熄火,联想的服务器业务就有继续加速的底气。
除了AI服务器,企业客户对通用服务器的需求也很强劲。大摩认为这部分业务有望继续推动服务器整体利润率改善。
雷科技认为,这一点其实还挺重要的。AI服务器赛道虽然竞争激烈,但毛利率却不如通用服务器,因为现在整个行业都还在烧钱扩张期,本质还存在补贴,商业验证尚未通过。如果通用服务器需求能稳住,对联想的盈利结构是好事。
产品端也有个值得留意的细节,报告提到,联想切入GB300相关市场的时间会相对晚一些,但VR200的出货节奏可以对齐行业头部供应商。
在AI服务器这个圈子里,硬件的交付能力、出货节奏,直接决定厂商能不能吃下以及能吃到多少市场红利。
盈利能力方面,联想管理层维持集团近期净利润率达到5%的目标,中长期要进一步提升到5%-8%。这个目标听起来不算激进,但对于联想这种体量的公司来说,每提升一个百分点都不容易。而且营收绝对值大,算下来利润增长相当可观。
图源:百度
至于大家关心的PC业务,大摩预计2026年下半年行业需求会有所放缓,联想自己预计FY2026/27第二财季IDG经营利润率能环比维持在约7%,靠的是持续降本和产品结构优化来对冲大环境的需求压力。
所以,联想股价这波创新高,核心还是市场对其估值逻辑的一次重新校准。服务器收入继续加速、企业通用服务器推动利润率改善、净利润率中长期向5%-8%提升,这三个变量正在成为机构重新评估联想盈利空间的关键。
在雷科技(ID:leitech)看来,联想这波行情最值得关注的地方,是它能不能把AI服务器增长这个故事,从预期变成持续兑现的财报数据。服务器业务虽然增速快,但AI算力硬件行业价格竞争激烈,如何把营收规模转化成稳定的利润,是联想接下来需要面对的一大考验。
对整个科技行业而言,联想的变化也是一个缩影。传统硬件厂商,正在抓住AI算力时代机遇,大力布局服务器基础设施业务,联想展现出老牌硬件巨头强大的转型韧性。面对行业周期起伏,它守住成熟业务的盈利底盘,果断加大在AI新赛道的投资,依托技术底子、客户资源、供应链与全球化能力抓住云与AI浪潮的红利。这家老牌科技企业,重新寻找到了自己的第二增长曲线,走出属于自己的AI时代增长路径,大有一种“焕发第二春”的既视感。