 雷科技








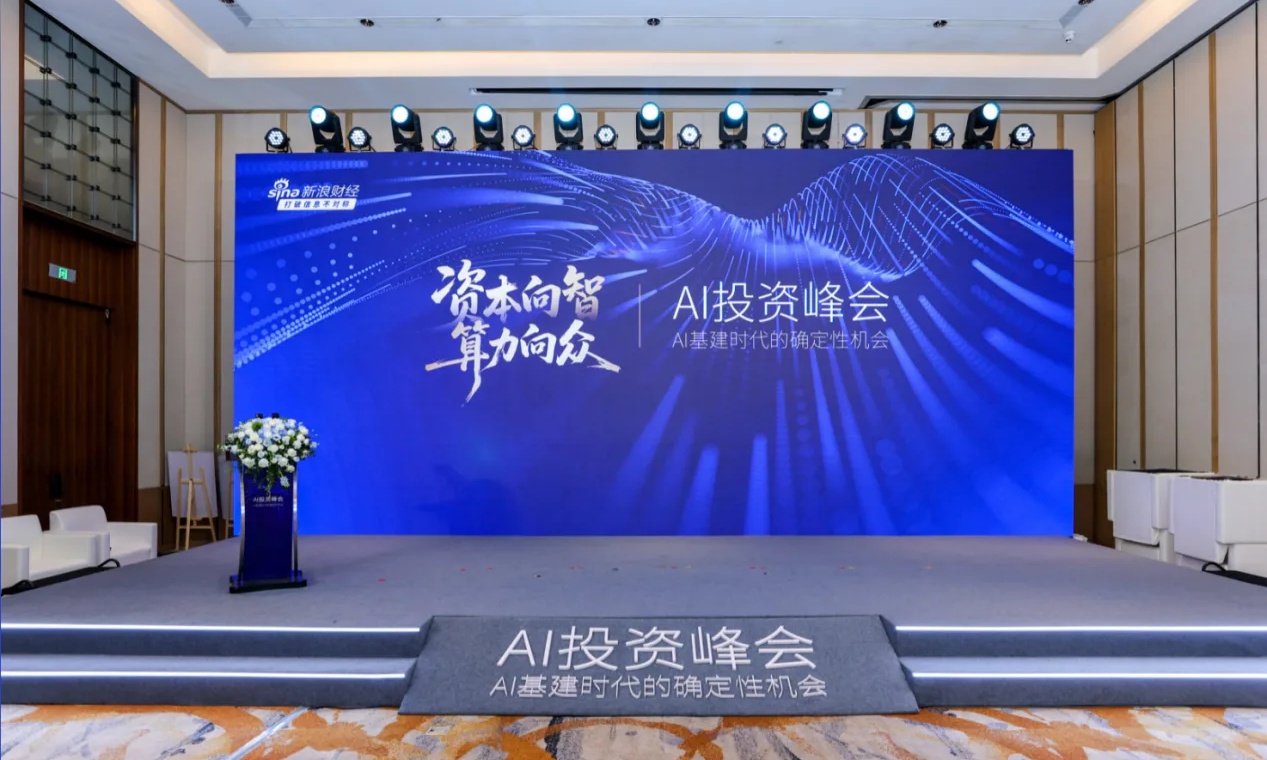

“AI产业的爆发才刚刚开始。”9月16日,在由新浪财经主办的AI投资峰会上,这成为来自宏观经济学家、资本市场、产业一线等嘉宾们多次论及的判断。
但所谓的“刚刚开始”,并不意味所有AI资产都会继续共享同一条上涨曲线。恰恰相反,当算力投入以千亿美元计、模型迭代以月甚至周计,AI产业正在迅速从单点技术突破走向系统竞争,资本市场的关注点也开始从AI故事的持续性,转向增长最终的兑现。
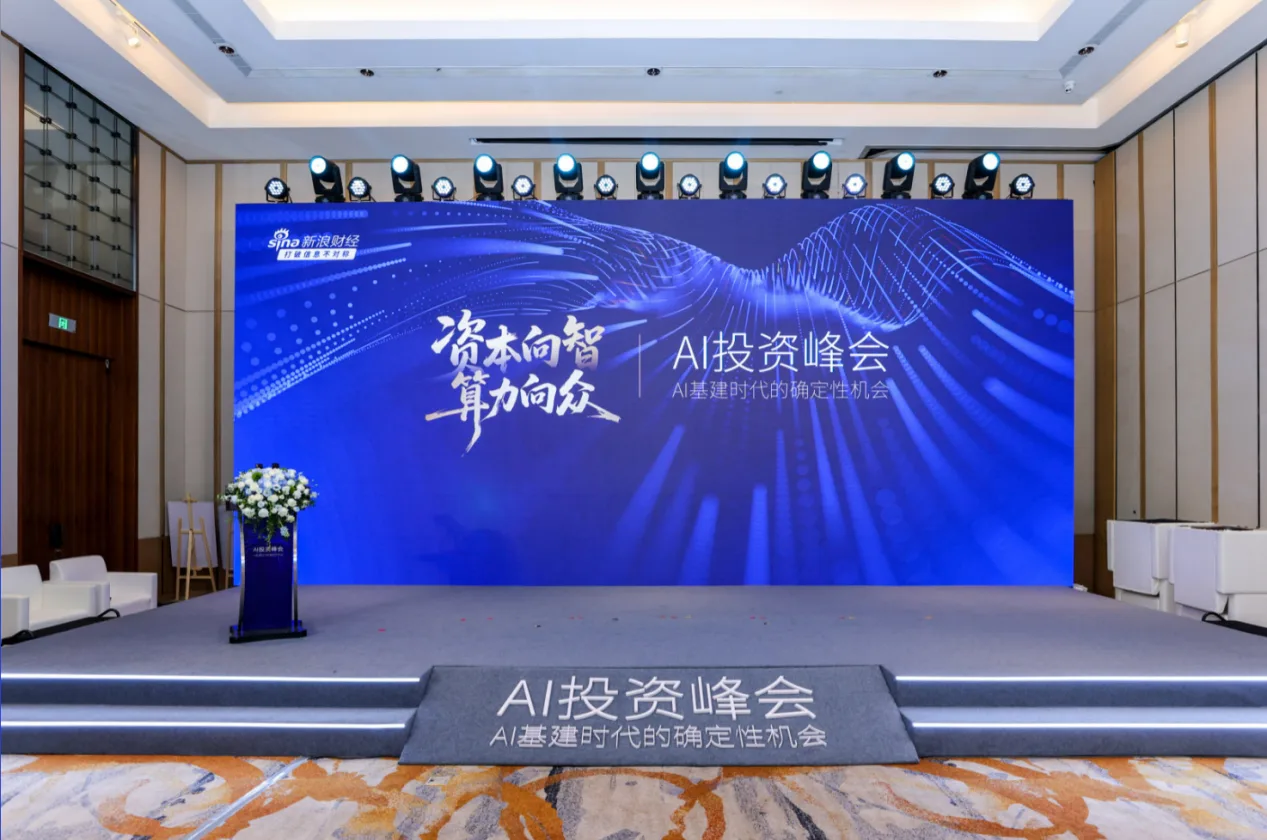
在由新浪财经主办的AI投资峰会上,多位嘉宾认为AI产业的爆发才刚刚开始
作为全球AI基建龙头企业,联想集团是本轮AI基础设施扩张与价值兑现的重要参与者。最新IDC数据显示,2026年第二季度,联想x86服务器出货量达到28.6万台,同比增长45.6%,跃居全球第一;按收入计算,联想x86服务器收入同比增长96%至82.6亿美元,与排名第一的戴尔仅相差0.6个百分点。此外,联想集团最新财季业绩显示,基础设施方案业务集团(ISG)营收同比增长98%至579亿元,运营利润率升至9.1%的历史新高。
从出货量、订单到收入和利润,AI基建需求加速转化为真实业绩的同时,也让联想成为观察这一轮AI投资兑现的代表性样本。
AI产业繁荣迎接回报率检验
AI究竟正在创造一种怎样的新经济?
上海交通大学上海高级金融学院实践教授、高金智库首席经济学家彭文生从规模经济的视角分析称,大模型实现了人类社会“认知的规模化生产”,具有革命性意义。但与过去轻资产的数字经济不同,AI大模型呈现出明显的重资产特征,模型性能提升需要持续投入算力、数据、电力等资源。这意味着,AI正在推动数字经济进入资本开支大幅前置的工业化阶段。
彭文生指出,与互联网平台相比,大模型作为重资产技术工具,可变成本不为零、网络效应相对较弱,其创造的部分收益会通过知识和技术外溢转化为整个社会的生产率红利。对投资者而言,大规模资本开支最终能否带来符合预期的回报,取决于AI如何创造经济价值,以及创造的价值最终如何分配。
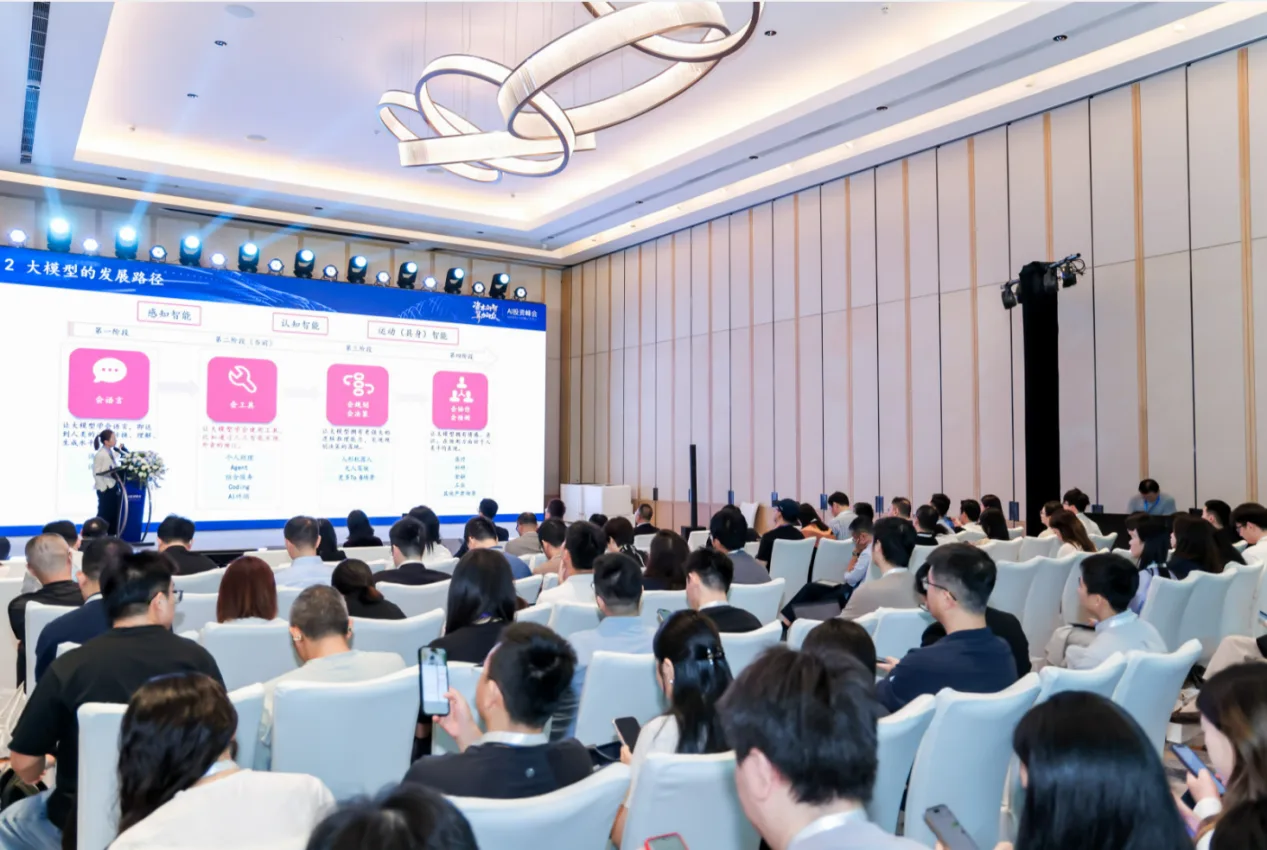
AI投资峰会现场解读AI投资的商业化落地与兑现
从投资视角看,中信建投证券党委委员、执委会委员、未来产业和政策研究院院长武超则认为,与移动互联网时代相比,AI资本开支已经跃升一个数量级。数据显示,2026年第一季度,AWS、微软、Google和Meta四家北美头部云厂商单季资本开支合计达到1316亿美元,同比增长70.25%,全年总资本开支预计约7100亿美元,AI服务器、GPU集群、数据中心、电力和网络基础设施仍在持续扩张。
但武超则并不认为AI产业本身存在泡沫,真正值得关注的是技术高速发展之下,底层资本开支与商业模式闭环应用之间所存在的鸿沟。因此,在她看来,只要模型持续迭代扩张,算力需求便仍具有较强确定性,而这轮高强度投入最终能否持续,则取决于应用能否形成足够大的商业价值。
中国首席经济学家论坛理事刘煜辉则将关注点进一步拉回到金融周期。他指出,从大语言模型、思维链到Agent、持续学习,AI正在向自我迭代的“智能奇点”逼近,而这恰恰也是整个AI进程中最烧钱的阶段。与此同时,这一轮技术冲刺又遭遇美元货币金融周期中资金成本高企的阶段,自有现金流之外,AI巨头开始更多借助债务和表外融资支持巨额投入。刘煜辉认为,尽管资金成本高企,金融资本仍在持续押注AI技术突破,这也意味着,AI技术周期正在与金融周期更深地交织。
这意味着,产业趋势的确定性,并不天然等于每一种AI资产的确定性。当资本开支进入万亿美元量级,AI投资的核心问题正在进一步收缩至商业化落地与兑现上。
订单与利润暴增:全球AI基建龙头价值兑现
在“AI基建的全球定价:寻找AI投资的确定性资产”巅峰对话中,美银全球研究部中国研究部联席主管、首席中国策略师、亚太区策略主管吴旖,把AI投资兑现的问题直接抛给联想集团高级副总裁兼首席财务官郑孝明:全球AI基建资本开支究竟仍处早期,还是已经局部过热?企业又如何把巨额投入转化成真正的订单、利润和可持续股东回报?
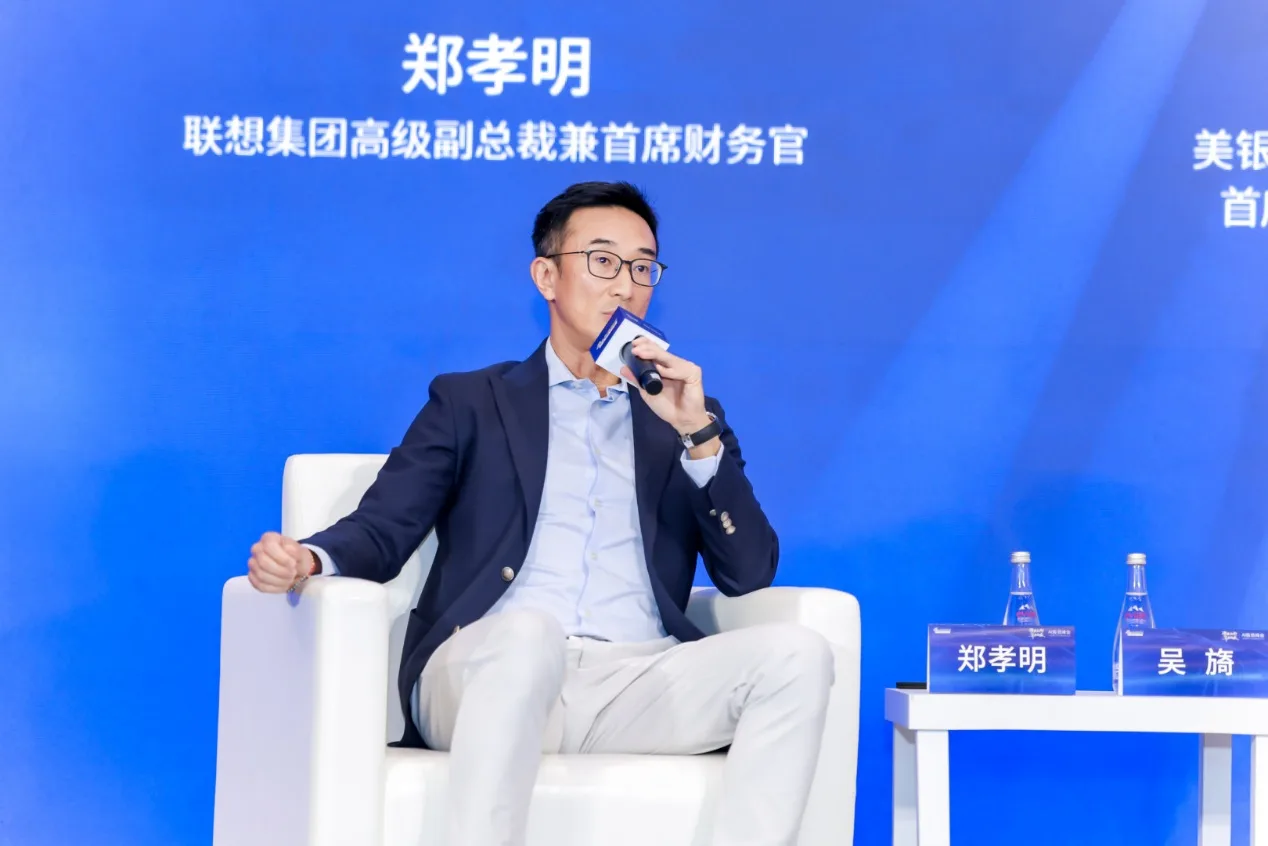
联想集团高级副总裁兼首席财务官郑孝明现场再次强调,联想将持续平衡增长和利润,长期净利润率将向5%乃至8%以上迈进。
郑孝明的回复,首先来自于公司的一线订单。从2025/26财年第四财季的1400多亿元,到2026/27财年第一季度超过3600亿元,联想集团AI服务器储备订单持续快速增长。在郑孝明看来,短期市场当然存在周期和融资模式的讨论,但整体需求依旧长远。随着全球逐步建设“AI工厂”、“算力工厂”,基础设施仍将是AI产业长期投入的重要方向。
而下一阶段更大的增量,来自企业级推理。郑孝明表示,大型国际化企业当前仍处于AI落地的早期阶段,需要首先解决内部数据、组织架构和业务流程整合等问题,尤其对于经历过并购的企业,不同系统之间的整合需要时间。但随着这些基础工作完成,未来存在大量的推理需求,“这是AI未来十年的机会,目前还只是刚开始阶段。”
需求增长之外,资本市场最终看的仍然是盈利。事实上,在今年6月25日举行的投资者日上,联想已经给出了清晰的中长期盈利路线图:未来一到两年收入目标为1000亿美元,净利率目标为3%以上;三到五年内收入目标为1300亿美元,净利率目标提升至5%以上;五年以上,年收入目标为1500亿美元,净利率则计划进一步达到8%以上。这意味着,在AI基础设施规模快速扩张的同时,盈利能力的持续改善也已经成为联想中长期增长目标的重要组成部分。
在本次峰会上,面对“联想集团利润率达到5%的目标是否可能提前实现”的问题,郑孝明再次强调,联想将持续平衡增长和利润,长期净利润率将向5%乃至8%以上迈进。在AI基础设施领域,联想仍有相当大的客户拓展空间。更值得关注的是,这种规模增长正在与盈利改善同步发生。
最新IDC数据显示,2026年第二季度,联想x86服务器出货量已经跃居全球第一。联想最新一个财季ISG收入同比增长98%至创纪录的579亿元人民币,运营利润率达到9.1%同样创下历史新高;AI服务器储备达到3600亿元,增长至上一季度的两倍有余。
谈及联想长期估值,郑孝明直言,与戴尔相比,联想在收入和净利润上的差距远没有估值差距那么大。“我们目前的估值大概是戴尔的1/7,但我们的收入和净利润没有差7倍。这方面我们是完全被市场低估的。”
郑孝明同时强调,联想当前看到的增长机会有真实订单支撑,还有大量客户项目正在洽谈。与此同时,客户拓展、定价、存储和服务等业务本身也存在进一步优化空间。从这个意义上看,AI基建资产的定价正在进入一个新的阶段,亦即订单证明需求,利润率证明商业模式,而现金流和持续回报,最终决定产业景气能够在多大程度上转化为公司价值。
从“堆芯片”到系统竞争,锚定AI产业的长期确定性
AI需求持续增长的同时,基础设施本身也在改变。
在“超节点引爆新周期”圆桌上,联想集团副总裁、中国基础设施业务群总经理陈振宽给出了非常明确的判断,未来随着模型参数持续增长,传统8卡服务器越来越难独立承载新一代大模型,超节点已经不是一个选择题,而是行业必须推进的AI基础设施。
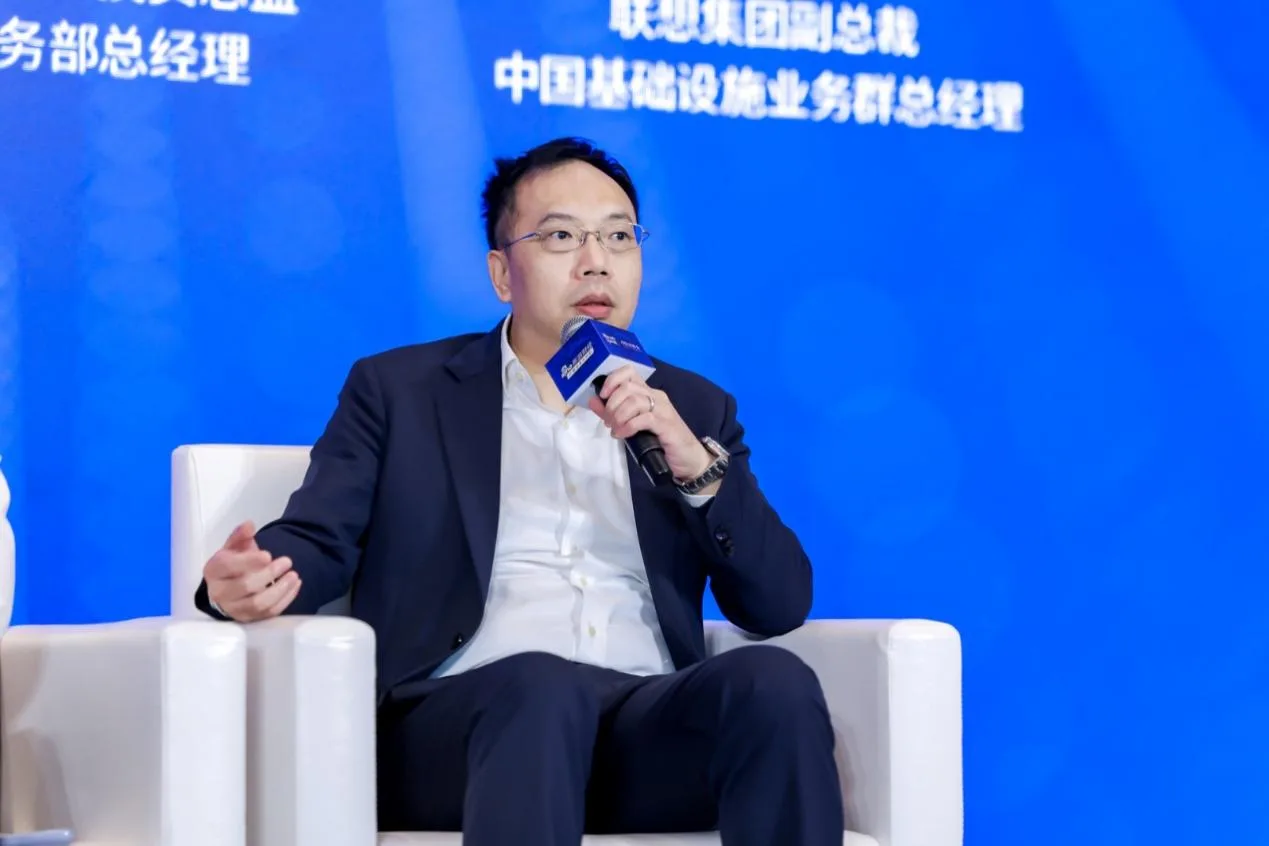
联想集团副总裁、中国基础设施业务群总经理陈振宽指出,超节点已经不是一个选择题,而是行业必须推进的AI基础设施,2027年将是超节点的大年。
更值得注意的是产业化时间表,目前已有多家AI芯片企业开始支持超节点。陈振宽预计,到明年头部AI芯片企业将普遍具备相关能力,“明年一定是超节点的大年。今年如果大家还是在论证可行性的话,明年一定会大规模进行商用。”
这场变化影响的并不只是服务器。陈振宽举例称,超节点重量和功耗的大幅提升,已经开始倒逼工厂承重、电力设施等制造体系同步升级。一座超节点生产基地可能需要30MW甚至更高的电力支持。
而在产品层面,服务器、存储、网络、操作系统和软件之间原本清晰的边界正在消失。一个超节点需要计算、电力、存储、连接共同协同,光、液冷、AI存储、纵向扩展(Scale-Up)和横向扩展(Scale-Out)等技术也随之进入同一套系统。“今天一个纯粹的服务器厂商去做超节点是做不出来的,所以要综合能力,要全方位的能力,这是一个确定性。”陈振宽表示。
如果说超节点回答的是AI基础设施如何演进,以“新AI周期:算力、大模型与产业商业化的共生新局”为主题的第二场圆桌则把问题进一步推向产业商业化。当前,大模型正在从简单问答走向任务执行,从训练为中心走向训练、微调和持续推理并重。与此同时,AI进入生产系统后,企业关注的也已经不只是模型榜单,而是并发、延迟、成本和数据隔离。
站在产业投资者视角,联想集团副总裁、联想创投首席投资官、高级合伙人宋春雨指出,AI是联想创投过去十年重仓的第一大赛道,也是投资项目数量、投资金额和投资回报最好的赛道。目前联想创投累计投资330多家企业,其中26家IPO,AI领域累计投资超过150家,形成从AI芯片、AI基础设施、大模型、智能体到自动驾驶、具身智能的全栈式布局。
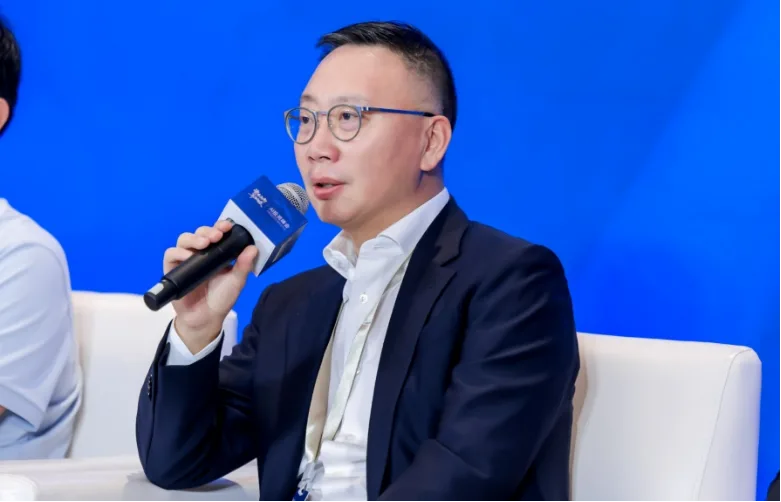
联想集团副总裁、联想创投首席投资官、高级合伙人宋春雨指出,AI才刚刚开始,目前市场上主要仍是第一波基础设施建设,实际还没真正开始进入千行百业。
基于长期产业投资的观察,宋春雨注意到硅谷投资界正在讨论基础模型“eating Agent”的趋势。模型的长程推理和Agent能力快速增强,一些原本独立存在的应用空间可能被基础模型吞噬。因此,对于投资机构而言,判断模型能力与应用创业公司之间的边界,正在成为寻找下一轮机会的重要问题。
但对于AI产业的长期方向,宋春雨的判断非常明确。他认为,AI才刚刚开始,当前确实是第四次工业革命的早期阶段。考虑到生成式AI真正爆发至今还不到四年,目前市场看到的主要仍是第一波基础设施建设,“实际进入到千行百业还没有真正意义上开始”。
这意味着,从算力、模型到应用已构成如今AI投资的新价值链。算力基础设施首先提供底座,模型能力持续降低智能生产的门槛,而真正决定这一轮AI投资最终能走多远的,是技术能否进入千行百业、形成持续使用和商业回报。
这也让联想作为全球AI基建龙头的价值坐标变得更加清晰。当AI基础设施从单机走向超节点、从单点算力走向系统工程,竞争已经不仅止于服务器本身,而是计算、存储、网络、液冷、供电、软件与全球交付等综合能力的竞争。而当AI进一步进入千行百业,基础设施又需要与模型、终端和行业场景形成更完整的协同。
从全球x86服务器出货量第一,到AI服务器储备订单达到3600亿元,联想正在承接的,正是AI从“堆算力”走向系统化、从基础设施建设走向产业落地的这一轮价值迁移。这或许也是AI交易分化之后,确定性资产越来越清晰的含义。能否把AI产业的长期趋势持续转化为系统能力与经营结果,才是确定性最终需要回答的问题。